


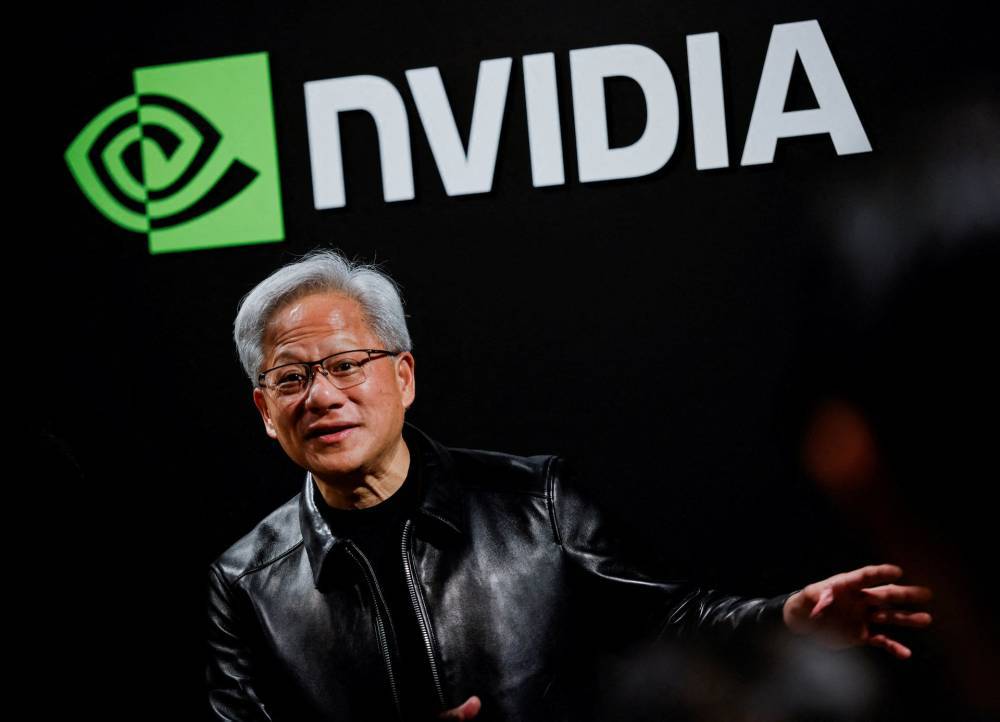
لم تكن الأزمة التي عصفت بشركة «إنفيديا» الأمريكية مجرد اختبار جديد لأسهم التكنولوجيا في وول ستريت، بل كشفت عن واحدة من أخطر المفارقات في الاقتصاد الحديث، حين تتحول الشركة التي تبلغ قيمتها تريليونات الدولارات إلى مؤسسة تربط ثقة المستثمرين بمستقبل شخص واحد، وتصبح قدرتها على الحفاظ على موقعها التنافسي مرهونة باستمرار مؤسسها في القيادة.
فالأزمة التي انتهت، بحسب المادة البحثية المرفقة، باستقالة جنسن هوانغ من منصبه في 12 نوفمبر 2026، بعد 33 عاماً قضاها على رأس الشركة، وضعت الأسواق أمام سؤال يتجاوز مصير أكبر منتجي معالجات الذكاء الاصطناعي: كيف يمكن لشركة تقود إحدى أهم الثورات التكنولوجية في التاريخ أن تواجه خطر فقدان جزء كبير من قيمتها السوقية بسبب غياب رجل واحد؟
وتشير البيانات الواردة في المادة إلى أن إنفيديا فقدت نحو 430 مليار دولار من قيمتها السوقية خلال جلستين سبقتا الاستقالة، قبل أن تتراجع قيمتها دون مستوى 4 تريليونات دولار في 13 نوفمبر. ولم يكن حجم الخسارة وحده هو ما أثار القلق، بل طبيعتها، إذ لم تنشأ عن انهيار في الطلب على الرقائق أو ظهور تقنية بديلة تقوض أعمال الشركة، وإنما ارتبطت بأزمة ثقة في قيادتها ومستقبل علاقاتها التجارية.
وهنا تتجلى المفارقة الاقتصادية؛ فالشركة التي استطاعت بناء منظومة متقدمة من الرقائق والبرمجيات وسلاسل التوريد، لم تنجح بالقدر نفسه في إقناع الأسواق بأن هذه المنظومة قادرة على العمل بالكفاءة ذاتها دون مهندسها الأول.
وتعيد هذه الأزمة إلى الواجهة قضية «مخاطر الرجل الواحد»، وهي المخاطر التي تنشأ عندما تتركز المعرفة والقرارات والعلاقات الاستراتيجية في شخص واحد، بما يجعل غيابه حدثاً يتجاوز التغيير الإداري إلى إعادة تسعير مستقبل المؤسسة بأكملها.
علاوة المؤسس
تكشف تحركات سهم إنفيديا أن الأسواق لا تسعر الشركات وفق أصولها وإيراداتها وأرباحها المتوقعة وحدها، وإنما تضيف إلى تقييماتها عناصر يصعب قياسها محاسبياً، من بينها الثقة في القيادة، والقدرة على الابتكار، والعلاقات مع الموردين والعملاء، وهي عناصر ارتبط جزء كبير منها بشخصية هوانغ طوال العقود الثلاثة الماضية.
وفي هذا الصدد، حذر المحلل دان آيفز من أن غياب هوانغ قد يؤدي إلى انخفاض القيمة السوقية للشركة بنسبة تتراوح بين 25 % و30 %، في حين تراوحت تقديرات أخرى بين 10 % و20 %، تبعاً لتطور الأزمة ومدى تأثيرها في أعمال الشركة.
ولا تعني هذه التقديرات أن إنفيديا ستفقد النسبة نفسها من إيراداتها أو أرباحها، وإنما تعكس احتمال إعادة تقييم المستثمرين لمستقبل الشركة في ظل ارتفاع مستوى عدم اليقين.
فإذا افترضنا قيمة سوقية تبلغ 4 تريليونات دولار، فإن انخفاضاً بنسبة 10 % يعادل 400 مليار دولار، وترتفع الخسارة النظرية إلى 800 مليار دولار عند تراجع بنسبة 20 %، وصولاً إلى 1.2 تريليون دولار في سيناريو الهبوط بنسبة 30 %.. وتوضح هذه الحسابات أن قيمة الثقة المرتبطة بالمؤسس قد تعادل القيمة السوقية لشركات كبرى، رغم أنها لا تظهر أصلاً مستقلاً في الميزانية العمومية.
غير أن التطورات الأخيرة تفرض قراءة أكثر توازناً لهذه المخاطر؛ إذ أعلنت إنفيديا نتائج الربع الثالث من سنتها المالية 2027 بإيرادات بلغت 116 مليار دولار، فيما وصلت إيرادات مراكز البيانات إلى 107.6 مليارات دولار، مع توقع إيرادات بقيمة 130 مليار دولار للربع التالي. وتعكس هذه النتائج استمرار قوة الطلب على منتجات الشركة رغم أزمة القيادة، وهو ما يحد من فرضية أن رحيل المؤسس تعني بالضرورة تدهور أعمالها التشغيلية.
وهنا ينبغي التمييز بين خسارة القيمة السوقية وخسارة القدرة التنافسية؛ فالأولى قد تحدث خلال ساعات نتيجة تغير توقعات المستثمرين، بينما تحتاج الثانية إلى مؤشرات أكثر عمقاً، مثل فقدان العملاء أو تراجع الحصة السوقية أو تعطل تطوير المنتجات.
صفقات المصافحة
ربما تكمن أخطر أبعاد الأزمة خارج الميزانية العمومية لإنفيديا، وتحديداً في طبيعة العلاقات التي بناها هوانغ مع الموردين والشركاء على مدار سنوات. فقد أثار إيلون ماسك، الرئيس التنفيذي لشركتي تسلا وسبيس إكس، تساؤلات حول مدى ارتباط بعض اتفاقيات التوريد الاستراتيجية بالثقة الشخصية في هوانغ، عندما أشار في منشور على منصة «إكس» بتاريخ 14 نوفمبر إلى أن بعض الصفقات الحيوية اعتمدت على المصافحة والثقة قبل توثيقها تعاقدياً.
وجاء تعليق ماسك على تصريحات لديـلان باتيل، مؤسس شركة الأبحاث المتخصصة في أشباه الموصلات «SemiAnalysis»، تناول فيها الدور المباشر الذي أداه هوانغ في بناء العلاقات مع موردي المكونات الحساسة، وإقناعهم بتخصيص قدراتهم الإنتاجية لإنفيديا.
وتكتسب هذه التصريحات أهمية اقتصادية خاصة لأن صناعة الرقائق المتقدمة لا تعتمد على التصميم وحده، وإنما على شبكة معقدة من المصانع وموردي الذاكرة والتغليف المتقدم والمعدات والمواد، حيث قد تصبح القدرة على حجز الطاقة الإنتاجية في الوقت المناسب عاملاً حاسماً في التفوق على المنافسين.
ومن هذا المنظور، لا يقتصر دور الرئيس التنفيذي على تحديد استراتيجية الشركة، بل يمتد إلى إدارة شبكة من المصالح والعلاقات التي تضمن تنفيذ تلك الاستراتيجية. لكن تصريحات ماسك لا تشكل دليلاً على فقدان إنفيديا أي اتفاقية فعلية، كما لا تثبت أن الصفقات المشار إليها تفتقر إلى الحماية القانونية. فالمادة البحثية نفسها تشير إلى التزامات توريد وطاقة إنتاجية بمئات المليارات من الدولارات، مع ضرورة التحقق من طبيعة هذه الالتزامات ومكوناتها في الإفصاحات الرسمية.
ويبرز هنا الفرق بين نوعين من الأصول: أصول مؤسسية تملكها الشركة وتستطيع إدارتها بغض النظر عن هوية رئيسها، وأصول غير ملموسة ترتبط بالعلاقات الشخصية والثقة المتراكمة التي قد يصعب نقلها إلى القيادة الجديدة.
وإذا استطاعت الإدارة الجديدة الحفاظ على العلاقات الاستراتيجية وتحويل المعرفة المرتبطة بهوانغ إلى منظومة مؤسسية مستقلة، فإن الشركة ستكون قد تجاوزت أحد أهم مصادر المخاطر. أما إذا بدأت المنافسة على الطاقة الإنتاجية والعملاء تتأثر بغيابه، فقد تتحول أزمة القيادة إلى ضغط طويل الأجل على هوامش الربحية والحصة السوقية.
حوكمة غائبة
وتكشف أزمة إنفيديا عن مفارقة أخرى تتعلق بالفرق بين امتلاك مجلس الإدارة للصلاحيات القانونية وقدرته الفعلية على ممارسة تلك الصلاحيات دون تعريض الشركة لاضطرابات كبيرة. فعلى خلاف شركات تكنولوجيا أخرى يتمتع مؤسسوها بحقوق تصويت تمنحهم سيطرة واسعة، لم يكن هوانغ يمتلك أغلبية أسهم إنفيديا أو حقوق تصويت مضاعفة تحصنه من قرارات مجلس الإدارة.
ومع ذلك، لم تمنع قابلية إقالته قانونياً من نشوء اعتماد إداري واستراتيجي عميق على قيادته. وتشير تقارير إلى أن هوانغ كان يدير هيكلاً تنظيمياً مسطحاً نسبياً، يرفع فيه نحو 60 مسؤولاً تقاريرهم إليه مباشرة، دون وجود خليفة معلن يحظى بالمكانة الاستراتيجية نفسها. وقد تجلت صعوبة الانتقال عندما أعلنت الشركة تعيين كوليت كريس، المديرة المالية منذ عام 2013، رئيسة تنفيذية مؤقتة مع استمرارها في مسؤولياتها المالية، بالتزامن مع تعيين هارفي جونز رئيساً لمجلس الإدارة، وبدء البحث عن رئيس تنفيذي دائم.
ويؤكد الإفصاح الرسمي المقدم إلى هيئة الأوراق المالية والبورصات الأمريكية أن المجلس قبل استقالة هوانغ في 11 نوفمبر، قبل الإعلان عنها في اليوم التالي. والمشكلة هنا لا تكمن بالضرورة في كفاءة القيادة الجديدة، بل في غياب انتقال مخطط له مسبقاً، يسمح بنقل المسؤوليات والعلاقات والمعرفة بصورة تدريجية.
وتزداد أهمية هذه المسألة عندما يتعلق الأمر بشركة تعمل في قلب التنافس التكنولوجي بين الولايات المتحدة والصين، وتخضع منتجاتها لقيود تصدير وضوابط تتعلق بالأمن القومي.
وقد اتسع نطاق التدقيق بعد الأزمة، إذ طلب مشرعون أمريكيون معلومات بشأن ضوابط الامتثال والأمن لدى إنفيديا، فيما أعلنت الشركة تشكيل لجنة بمجلس الإدارة للإشراف على قضايا الأمن القومي والامتثال التجاري. وهذا التطور يعكس انتقال الأزمة من قضية مرتبطة بشخص الرئيس التنفيذي إلى اختبار شامل لأنظمة الرقابة وإدارة المخاطر.
وفي المقابل، يقدم تاريخ قطاع التكنولوجيا أمثلة على إمكانية تجاوز الاعتماد على المؤسس، أبرزها انتقال قيادة آبل من ستيف جوبز إلى تيم كوك عام 2011، وانتقال قيادة مايكروسوفت إلى ساتيا ناديلا عام 2014.
فنجاح الخلافة لا يتطلب بالضرورة العثور على شخصية مطابقة للمؤسس، وإنما بناء إدارة تستطيع المحافظة على المزايا التنافسية وتطويرها دون الاعتماد على مهارات فرد واحد.
بسمارك
تستدعي أزمة إنفيديا مقارنة تاريخية مع تجربة المستشار الألماني أوتو فون بسمارك، الذي نجح خلال القرن التاسع عشر في بناء شبكة معقدة من التحالفات الدبلوماسية أسهمت في حماية موقع ألمانيا داخل أوروبا. فقد اعتمد بسمارك على قدرته الشخصية في إدارة التوازنات بين القوى الأوروبية، ومنع تشكل تحالف معادٍ يجمع فرنسا وروسيا.
وفي عام 1887، أبرمت ألمانيا وروسيا معاهدة إعادة التأمين، التي استهدفت المحافظة على التفاهم بين البلدين وتقليل احتمالات تعرض ألمانيا لصراع على جبهتين. لكن إقالة بسمارك عام 1890 شكلت نقطة تحول، إذ لم تجدد القيادة الألمانية الجديدة المعاهدة، قبل أن تتجه روسيا إلى التحالف مع فرنسا عام 1894.
لم تفقد ألمانيا قوتها الصناعية أو العسكرية بمجرد رحيل بسمارك، لكنها فقدت جزءاً من منظومة العلاقات والتوازنات التي كان يديرها، وهو ما أسهم في تغيير البيئة الاستراتيجية المحيطة بها.
وهنا تظهر أوجه التشابه مع إنفيديا؛ فالشركة لا تفقد برحيل هوانغ مصانع شركائها أو ملكيتها الفكرية أو تقنياتها المتقدمة، لكنها تواجه اختباراً لقدرة مؤسساتها على المحافظة على شبكة العلاقات التي ساعدت في بناء تفوقها.
ويكمن الدرس الاقتصادي في أن قوة المؤسسة لا تقاس فقط بحجم الأصول التي تمتلكها، بل أيضاً بقدرتها على الحفاظ على العلاقات والقرارات الاستراتيجية عندما تتغير القيادة.
ومع ذلك، تبقى المقارنة تاريخية وتحليلية وليست تطابقاً بين الحالتين؛ فمعاهدة إعادة التأمين لم تجدد بقرار سياسي، بينما لا توجد أدلة موثقة حتى الآن على خسارة إنفيديا مورداً أو عميلاً استراتيجياً بسبب استقالة هوانغ.
كما أن الشركات الحديثة تمتلك أدوات قانونية وتنظيمية تختلف عن منظومات التحالفات الدبلوماسية في القرن التاسع عشر، بما يمنحها قدرة أكبر على توثيق العلاقات واستمرار الالتزامات.
لكن الخطر المشترك يتمثل في الاعتقاد بأن استمرار المؤسسة في امتلاك قوتها المادية يعني بالضرورة استمرار قدرتها على إدارة تلك القوة بالكفاءة السابقة.
وتتسع هذه الإشكالية لتشمل شركات التكنولوجيا الكبرى التي ترتبط صورتها الاستراتيجية بمؤسسيها، مثل تسلا مع إيلون ماسك، وميتا مع مارك زوكربيرغ، وأوراكل مع لاري إليسون.
وفي بعض هذه الشركات، تمنح هياكل التصويت المؤسسين قدرة واسعة على التأثير في قرارات مجالس الإدارة، بينما تتخذ المخاطر في إنفيديا صورة مختلفة، إذ كان المؤسس قابلاً للاستبدال قانونياً، لكن عملية استبداله كشفت صعوبة الفصل بين المؤسسة وشخصيتها القيادية.
وبذلك تصبح القضية أوسع من تحديد من يمتلك الأسهم أو حقوق التصويت، لتشمل سؤالاً عن مدى امتلاك مجالس الإدارة معرفة حقيقية بمصادر القيمة التي يضيفها الرئيس التنفيذي، وقدرتها على المحافظة عليها بعد رحيله.
اختبار المستقبل
تواجه إنفيديا ثلاثة سيناريوهات رئيسية ستحدد قدرتها على تجاوز أزمة القيادة، ومدى انعكاسها على موقع الشركة في سوق الرقائق المتقدمة.
السيناريو الأول: امتصاص الصدمة
يقوم هذا السيناريو على قدرة الإدارة الجديدة على المحافظة على علاقات الموردين والعملاء، وتنفيذ خطط تطوير المنتجات، مع استمرار الطلب القوي على البنية التحتية للذكاء الاصطناعي.
وتعزز النتائج المالية الأخيرة هذا الاحتمال، بعدما سجلت الشركة إيرادات فصلية بلغت 116 مليار دولار، بما يعكس استمرار قوة أعمالها الأساسية رغم الاضطرابات الإدارية.
كما أن رفض مجلس الإدارة إعادة هوانغ إلى منصبه، وفق ما أعلن في 18 نوفمبر، يشير إلى توجه نحو استكمال الانتقال القيادي بدلاً من العودة إلى النموذج السابق.
السيناريو الثاني: تآكل تدريجي للموقع
يفترض هذا السيناريو أن تستمر الشركة في تحقيق إيرادات قوية على المدى القصير، لكنها تواجه ضغوطاً متزايدة على المدى المتوسط نتيجة صعوبة المحافظة على بعض العلاقات الاستراتيجية أو تباطؤ اتخاذ القرارات.
وقد تستفيد شركات منافسة مثل AMD وبرودكوم من أي اضطراب في قدرة إنفيديا على تنفيذ خططها أو تلبية احتياجات العملاء، خصوصاً في سوق تتسم بسرعة التطور وارتفاع الاستثمارات المطلوبة.
ولا يتطلب تحقق هذا السيناريو انهياراً مفاجئاً في أعمال الشركة؛ فقد يبدأ بتراجع محدود في حصتها السوقية أو زيادة تكاليف التوريد أو تقلص قدرتها على فرض علاوات سعرية على منتجاتها.
السيناريو الثالث: عودة المؤسس
ارتبط هذا الاحتمال بالدعوات التي صدرت من شخصيات في قطاع التكنولوجيا لإعادة هوانغ إلى القيادة، لكنه أصبح أقل ترجيحاً بعد إعلان مجلس الإدارة رفض عودته والمضي في البحث عن رئيس تنفيذي دائم.
ويكشف الجدل المحيط بهذا السيناريو عن صراع بين من يعتقدون أن المحافظة على القيمة الاقتصادية للشركة تتطلب استمرار مؤسسها، ومن يرون أن استعادة الثقة المؤسسية تقتضي الفصل بين مستقبل إنفيديا ومستقبل هوانغ الشخصي.
وبالنظر إلى المعطيات الحالية، يبدو السيناريو الأول مدعوماً باستمرار النمو التشغيلي، لكن نجاحه النهائي يظل مرتبطاً بقدرة الشركة على تعيين قيادة دائمة وإثبات أن علاقاتها الاستراتيجية ومزاياها التنافسية لا تعتمد على وجود المؤسس.
الخلاصة
لا تكمن الأهمية الحقيقية لأزمة إنفيديا في حجم المليارات التي تبخرت من قيمتها السوقية، وإنما في كشفها عن أحد التناقضات الأساسية في اقتصاد التكنولوجيا، حيث تستطيع الشركات بناء أنظمة فائقة التعقيد لمعالجة البيانات وتشغيل الذكاء الاصطناعي، بينما تظل بعض أهم قراراتها وعلاقاتها مرتبطة بشخص واحد.
لقد أثبت هوانغ خلال 33 عاماً أن القيادة الفردية الاستثنائية تستطيع تحويل شركة متخصصة في معالجات الرسوميات إلى أحد أهم أعمدة الاقتصاد الرقمي العالمي، لكن الأزمة الراهنة تطرح سؤالاً مختلفاً: هل تستطيع المؤسسة المحافظة على هذا الإنجاز عندما يغيب الشخص الذي صنعه؟
ولعل الدرس الأهم من تجربة بسمارك لا يتعلق بسقوط الرجل القوي، وإنما بما يحدث للمؤسسات عندما تكتشف أن جانباً من قوتها لم يتحول إلى نظام مستقل عنه. فالمؤسس العظيم يستطيع بناء شركة بتريليونات الدولارات، لكن المؤسسة العظيمة هي التي تستطيع المحافظة على قيمتها بعد رحيله.