توزيعات الأرباح النقدية تقفز 28 % إلى 30.4 مليار درهم خلال النصف الأول
أكد محللون وخبراء في أسواق المال مرونة الأسواق الإماراتية وقدرتها على امتصاص الصدمات، لا سيما مع ثقة المستثمرين واقتناص الفرص، متوقعين استمرار الزخم في ظل الأداء الإيجابي الحالي.
مؤكدين امتلاك الشركات القيادية لأصول قوية كانت واضحة في التوزيعات النصفية وتصدر الأسواق المحلية ارتفاعات البورصات العربية خلال الأسابيع الماضية.
وقالوا لـ«البيان» إن تحسن تقييم المستثمرين لتداعيات التوترات الإقليمية، إلى جانب ثقتهم بقوة الأساسيات الاقتصادية للدولة، والدعم الحكومي، دفعت المستثمرين إلى إعادة بناء مراكزهم واقتناص الفرص في السوق.
في المقابل أشاروا إلى أن المستثمرين أصبحوا أكثر انتقائية، وأن السوق يشهد نمواً رغم التوترات الإقليمية، معربين عن تفاؤلهم بعودة الزخم وتسارع النشاط خلال الأشهر المقبلة مع انحسار التوترات وعودة الظروف إلى طبيعتها.
وتصدر مؤشر سوق دبي المالي مكاسب الأسواق العربية خلال الأسبوع الماضي، مرتفعاً للأسبوع الثالث على التوالي، ليغرد وحيداً خارج سرب التراجعات، محققاً أرباحاً أسبوعية ناهزت 4.4 مليارات درهم، مرتفعاً بنسبة 0.39 % في 5 جلسات، بدعم الأداء القوي للأسهم القيادية في القطاعات الرئيسة.
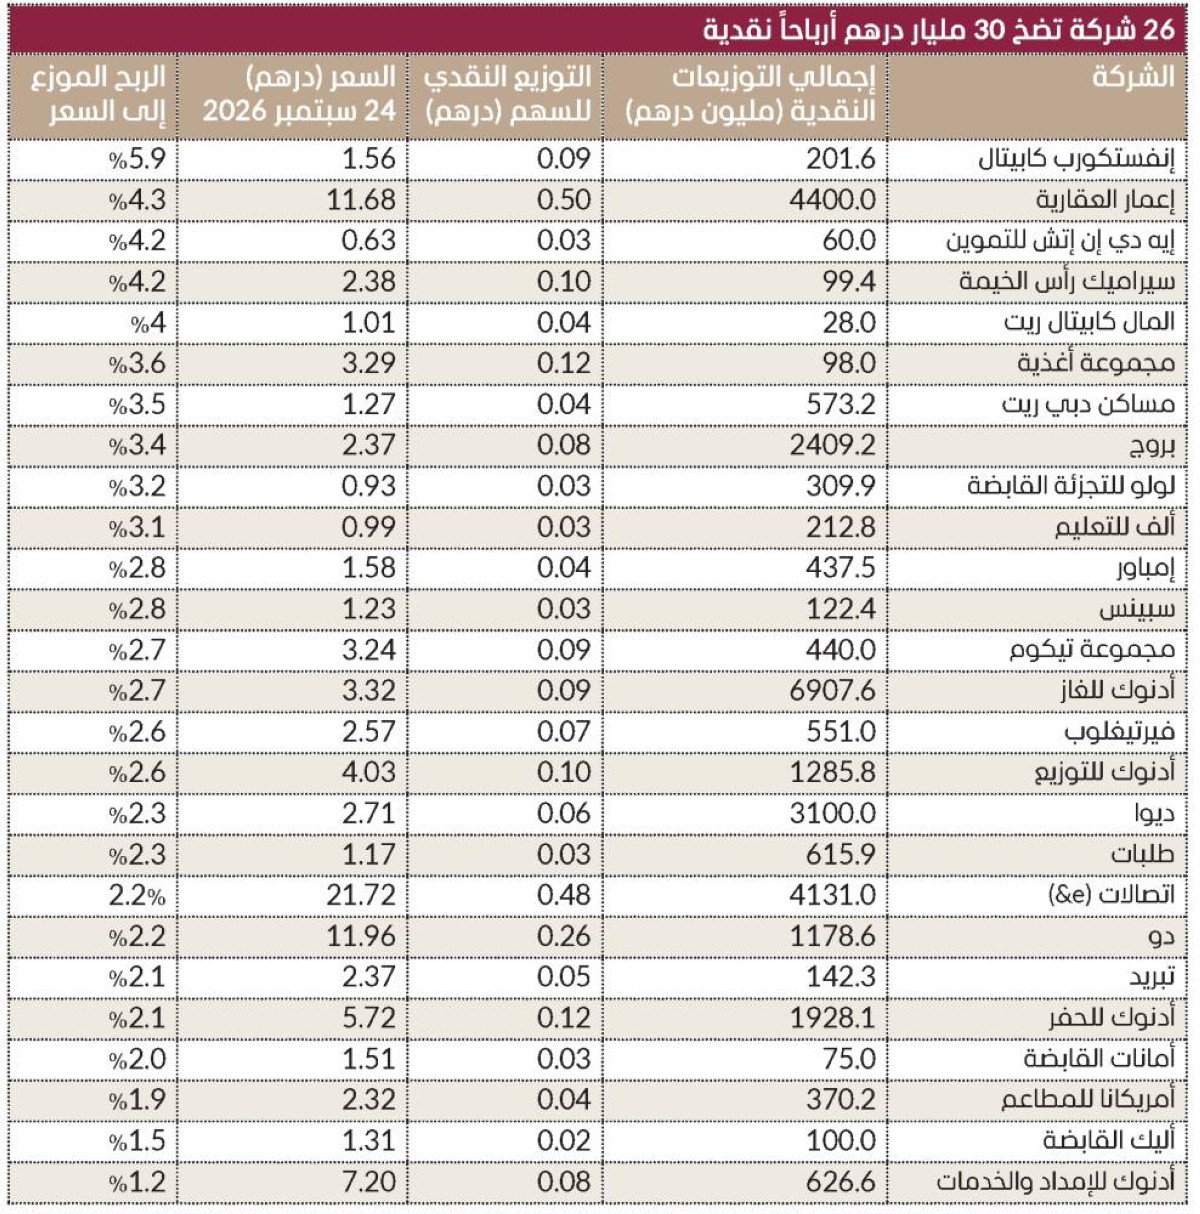
شهدت أسواق المال الإماراتية قفزة قوية في التوزيعات النقدية خلال النصف الأول من عام 2026، بعدما أقرت 26 شركة مدرجة توزيع أرباح نقدية على مساهميها، ما يعكس متانة النتائج المالية للشركات واستمرار قدرتها على تحقيق عوائد مجزية للمستثمرين.
وأظهر رصد للتوزيعات النقدية أن إجمالي الأرباح الموزعة ارتفع بنسبة 28 % ليصل إلى 30.40 مليار درهم خلال النصف الأول من عام 2026، مقارنة مع 23.80 مليار درهم خلال الفترة نفسها من عام 2025، في دلالة واضحة على قوة الأداء التشغيلي للشركات المدرجة وتحسن مستويات الربحية في عدد من القطاعات الرئيسية.
أصول قوية
رائد دياب
أرجع رائد دياب، نائب الرئيس الأول لإدارة البحوث والاستراتيجيات الاستثمارية في «كامكو إنفست»، صعود أسواق المال الإماراتية وتصدرها البورصات العربية خلال الأسابيع الأخيرة إلى مرونة الأسواق الإماراتية وقدرتها على امتصاص الصدمات الناتجة عن التوترات الإقليمية.
مشيراً إلى أن هناك ثقة من قبل المؤسسات بوجود استقرار للبيئة الاقتصادية مع الملاءة المالية القوية للحكومة والدعم المستمر، إضافة إلى امتلاك الشركات القيادية لأصول قوية والإعلان عن توزيعات أرباح نصفية، كما تتمتع هذه الشركات بزخم تشغيلي مستمر، ما يجذب السيولة إلى السوق.
وأضاف: «رأينا وصول العديد من الأسهم إلى تقييمات جيدة، الأمر الذي حفز على معاودة النظر بالدخول عند هذه المستويات، فرأينا معظم القطاعات من بداية الشهر تتعافى في سوق دبي المالي.
كذلك الأمر في سوق أبوظبي للأوراق المالية، حيث تعافت جميع القطاعات من بداية الشهر باستثناء تراجع طفيف لقطاع الطاقة».
وذكر أن الأسواق الإماراتية كباقي الأسواق في المنطقة تأثرت بالوضع الجيوسياسي، لكن مع قدرة الحكومة على إيجاد حلول بديلة، بالإضافة إلى مكررات الربحية الجاذبة للعديد من الأسهم القيادية، منها الأسهم العقارية، فإن الأسعار الحالية تبدو مغرية لبعض المستثمرين على المدى الطويل.
لافتاً إلى أن القطاع العقاري على الرغم من تعافيه بنسبة فاقت 5 % منذ بداية سبتمبر الجاري، إلا أنه لا يزال متراجعاً منذ مطلع العام، ما يعطي فرصاً للمستثمرين للشراء.
وحول القطاع المصرفي في الإمارات، أكد رائد دياب أنه يعد أحد أقوى القطاعات في المنطقة من حيث الملاءة المالية وكفاءة رأس المال، موضحاً أن هناك دعماً مستمراً من المصرف المركزي الإماراتي لهذا القطاع ورقابة قوية لتضمن قدرة هذا القطاع على التمويل واستدامة النمو وتوزيع الأرباح.
لا سيما أن نسبة كفاية رأس المال لدى بعض البنوك الإماراتية تصل إلى 16 %، وهذا فوق المتطلبات العالمية بموجب معايير «بازل»، فالبنوك بشكل عام تحتفظ بروافع مالية جيدة وآمنة تتيح لها تحقيق عوائد جيدة في ظل نمو الائتمان وبيئة فائدة مرتفعة.
وأضاف: «قطاعات أخرى مثل الاتصالات تحقق عوائد جيدة ومستقرة مع القوة التشغيلية لها والطلب الثابت على خدماتها، فيما تتمتع الشركات العقارية الكبيرة باحتياطات نقدية جيدة تضمن لها استمرارية الأعمال وتوزيع الأرباح وتسليم الوحدات العقارية بوقتها، علاوة على ذلك، تشير الأرقام إلى أن نسبة القروض إلى الودائع في القطاع تقل عن 75 %، ما يتيح مجالاً واسعاً للتوسع في الإقراض دون المساس بتكلفة التمويل أو السيولة».
وقال: «كان هناك تحول في سلوك المستثمر نحو الانتقائية مع بدء التوترات الإقليمية، لا سيما القطاعات الدفاعية، وهذا عادة ما نراه في معظم الأسواق المالية، وهو اللجوء إلى الملاذات الآمنة والتحول من أسهم النمو إلى الأسهم ذات التدفقات النقدية المستقرة.
وبرزت قطاعات مثل الاتصالات والخدمات الاستهلاكية والرعاية الصحية كخيارات أكبر للمستثمرين، لأن هذه الشركات تمتلك نماذج أعمال لا تتأثر بالأزمات، فالطلب على المواد الغذائية والإنترنت والمياه والكهرباء يظل مستمراً».
وتابع: «المؤسسات المالية المحلية والعالمية تبحث عن التحوط لكن بالوقت نفسه عن الفرص وعن الشركات ذات مكررات ربحية جاذبة، وتعتبر في معظم الأحيان التراجعات فرصاً للعديد من المستثمرين، فهناك العديد من الفرص السانحة في الوقت الراهن، لا سيما الأسهم الكبيرة مثل البنوك».
عوامل مهمة
فيجاي فاليشا
من جهته، قال فيجاي فاليشا، الرئيس التنفيذي للاستثمار في «سنشري فاينانشال»: «خلال الأسبوعين الماضيين ارتفع مؤشر سوق دبي المالي العام بنسبة 0.83 %، فيما صعد مؤشر سوق أبوظبي العام بنسبة 1.61 %.
وجاء الأداء المتفوق في أسواق الإمارات عربيا مدفوعاً بقوة قطاعات المالية والعقارات والاتصالات، التي تستحوذ أيضاً على أكبر الأوزان في المؤشرات، ففي مؤشر سوق دبي المالي العام، ارتفعت هذه القطاعات بنسبة 1.85 و3.25 و6.93 % على التوالي».
وأضاف: «يرتبط الأداء القوي في أسواق الإمارات بموجة جديدة من البيانات التي تظهر تمتع البنوك الإماراتية بهوامش مريحة من مخصصات خسائر الائتمان وتدفق قوي للطلب على التمويل، ومع ظهور مؤشرات أولية على تعافي مؤشر مديري المشتريات، تبدو البنوك في وضع جيد لمواصلة الأداء الإيجابي».
وتابع: «حقق سهما بنك الإمارات دبي الوطني وبنك أبوظبي الأول إجمالي عائد بلغ 14.26 و18.84 % على التوالي منذ 16 مارس الماضي، ويشير هذا التعافي، إلى جانب استمرار نمو القروض وجودة الأصول، إلى أن مشتريات المستثمرين مستمرة».
وأكد أن تنوع الاقتصاد الإماراتي، وقوة المالية الحكومية، والبنية التحتية، والقاعدة الكبيرة من المقيمين الأجانب، واستمرار تدفقات الاستثمار الأجنبي، وفرت عوامل دعم مهمة للأسواق المالية.
وقال: «تتمتع الشركات المدرجة في الإمارات، لا سيما شركات البنية التحتية والطاقة والعقارات الكبرى، بسيولة مرتفعة وتدفقات نقدية قوية».
وذكر أن الفيدرالي الأمريكي رفع أسعار الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75 - 4 % في آخر اجتماع له، في أول زيادة منذ عام 2023، بالتزامن مع ارتفاع أسعار النفط وتصاعد مخاطر التضخم، ما جعل المستثمرين أكثر انتقائية، بدلاً من الانتقال بشكل كامل إلى الأصول الدفاعية، مع تركيز أكبر على الأسهم التي تتمتع بتدفقات نقدية قوية واستقرار في توزيعات الأرباح، وجاءت المكاسب في الأسواق المحلية نتيجة عمليات شراء مركزة في عدد من الأسهم الكبرى.
وتابع: «استقطبت شركات مثل باركن وطلبات وأدنوك للحفر، التي توفر تدفقات نقدية يمكن التنبؤ بها وتوزيعات أرباح مرتفعة، اهتمام المستثمرين، فيما تلقى سهم دو دعماً من النتائج المالية، وواصلت أسهم مثل إعمار العقارية وبنك أبوظبي الأول الاستفادة من زخم الشراء.
وبوجه عام، أصبح السوق أكثر اعتماداً على أداء الأسهم الفردية، مع استمرار الإقبال على أسهم النمو والأسهم الدورية، إلى جانب الشركات ذات الميزانيات العمومية القوية والتدفقات النقدية المستقرة وتوزيعات الأرباح الموثوقة».
وذكر أن أكبر عشرة بنوك إماراتية مدرجة سجلت نسبة كفاية رأس مال بلغت 16.4 % ونسبة تغطية للسيولة بلغت 134.3 % في الربع الثاني، رغم ارتفاع نسبة القروض إلى الودائع إلى 81.9 % من 80.4 % في الربع الأول، كما ارتفعت أرصدة احتياطيات البنوك لدى المصرف المركزي بنسبة 4.7 % خلال يوليو إلى 256.9 مليار درهم.
وبالتالي، لا يتمثل الخطر الأساسي في نقص فوري وشامل للسيولة على مستوى النظام المصرفي، بل في ارتفاع تكاليف إعادة التمويل أو تشدد شروط الائتمان للشركات ذات الرفع المالي المرتفع، أو التدفقات النقدية الضعيفة أو الاعتماد الكبير على المشاريع الممولة مصرفياً.
وحول توقعاته لاتجاهات مؤشري سوق دبي المالي وسوق أبوظبي للأوراق المالية خلال الأشهر المقبلة: قال: «عاد مؤشر سوق دبي المالي العام إلى مستويات 6000 نقطة، مدعوماً بأسهم البنوك والعقارات وتراجع حدة التوترات الجيوسياسية.
كما ساعدت الطروحات العامة الأولية الجديدة في الحفاظ على قوة النشاط، إذ ارتفعت قيمة التداولات الإجمالية في النصف الأول من 2026 بنسبة 40.4 % على أساس سنوي، أما مؤشر سوق أبوظبي العام، فيتداول حالياً عند نحو 10200 نقطة، بعد أن سجل مستوى قياسياً تجاوز 10750 نقطة في فبراير الماضي».
وتوقع أن تحدد 3 عوامل رئيسية مسار الأسواق حتى نهاية العام الجاري، أولها أسعار النفط، وثانيها مسار أسعار الفائدة الأمريكية، وثالثها نتائج أعمال الشركات، إذ واصلت شركات البنوك والعقارات والاتصالات تسجيل نتائج قوية.
توزيعات «إعمار العقارية»
حسام الحسيني
من جانبه، أفاد المحلل المالي حسام الحسيني، بأن هناك 4 عوامل تضافرت في الوقت نفسه للأداء الإيجابي المستمر لأسواق المال المحلية، أولها النتائج المالية والتوزيعات قدمت دعماً حقيقياً للأسهم القيادية، وليس مجرد تحسن في شهية المخاطرة، في دبي مثلاً، جاء إعلان شركة إعمار عن توزيعات خاصة بقيمة 4.4 مليارات درهم، أو 50 فلساً للسهم، ليعطي دفعة قوية للقطاع العقاري.
وثانياً السيولة تحسنت بشكل واضح، تجاوزت قيمة التداولات في السوقين نحو 8.6 مليارات درهم في أسبوع، ثم ارتفعت إلى نحو 12.6 مليار درهم في الأسبوع التالي، مع تركز كبير في الأسهم القيادية مثل إعمار العقارية، وبنك أبوظبي الأول، وبنك أبوظبي التجاري، والدار العقارية، وثالثاً ارتفاع أسعار النفط وفر دعماً إضافياً لشركات الطاقة، ورابعاً دخول الاستثمارات الأجنبية.
وأضاف: «لذلك أرى أن التفوق الإماراتي عربياً في الفترة الأخيرة كان نتيجة مزيج من قوة الأرباح والتوزيعات والسيولة وجودة الشركات القيادية، وليس نتيجة عامل واحد».
وذكر أن التطوير السكني المدعوم بمبيعات مسبقة وتدفقات نقدية قوية أكثر قدرة على امتصاص الصدمة في القطاع العقاري، أما الأسهم القيادية، فأصبحت تتحرك بدرجة أكبر وفق جودة ميزانياتها وأخبارها الخاصة.
وقال: «هناك انتقال واضح إلى الانتقائية، لكنني لا أسميه انتقالاً كاملاً إلى الأسهم الدفاعية، بيانات التداول نفسها تظهر أن الشراء خلال الأسبوع الأخير كان مركزاً في شركات لديها واحد أو أكثر من ثلاثة عناصر توزيعات واضحة، وميزانية قوية، أو محفز خاص بالشركة.
ولهذا رأينا السيولة تتجه إلى إعمار العقارية والدار العقارية والبنوك وبعض أسهم المرافق، إلى جانب شركات أخرى لا تصنف تقليدياً كأسهم دفاعية، والسبب هو أن المستثمر أصبح يطلب وضوحاً أكبر في التدفق النقدي والعائد، لكن هناك مفارقة مهمة ارتفاع الفائدة يدعم هوامش البنوك جزئياً، بينما يزيد في المقابل تكلفة التمويل على الشركات والعقار.
كما يجعل العائد على النقد والودائع أكثر منافسة لعائد الأسهم، لذلك أرى أن المستثمر لا يبحث فقط عن «سهم دفاعي»، بل عن شركة تستطيع إثبات أن أرباحها وتوزيعاتها قابلة للاستمرار حتى مع ارتفاع الفائدة والمخاطر الإقليمية».
وتابع: «على مستوى النظام المصرفي الإماراتي ككل لا توجد حالياً مؤشرات تدل على أزمة سيولة أو انكماش ائتماني عام، بحسب أحدث بيانات مصرف الإمارات المركزي المتاحة لشهر يوليو، وصلت أصول القطاع المصرفي إلى نحو 5.67 تريليونات درهم، والائتمان الإجمالي إلى نحو 2.80 تريليون درهم، فيما بلغت الودائع نحو 3.51 تريليونات درهم.
كما ارتفع ائتمان الشركات على أساس شهري، كذلك تقرير الاستقرار المالي للمصرف المركزي أظهر نسبة كفاية رأسمال للقطاع تبلغ نحو 17 %، وتراجع نسبة القروض المتعثرة إلى 3.3 % في نهاية 2025، مع بقاء رؤوس الأموال أعلى من الحدود التنظيمية حتى في اختبارات الضغط».
وتوقع الحسيني أن تكون المرحلة المقبلة مرحلة زخم مع استمرار الأداء الانتقائي، وليس صعوداً جماعياً لكل الأسهم.
فالأساس المالي للشركات الكبرى ما زال قوياً، والسيولة المصرفية متوافرة، والتوزيعات تشكل دعماً، في دبي، سيكون القطاع العقاري والبنوك في قلب الحركة، واستمرار المبيعات والتوزيعات لدى إعمار والشركات العقارية الكبرى يمثل عنصر دعم، لكن ارتفاع الفائدة والشحن يمثلان الجانب المقابل.
وإذا استمرت الشركات في إظهار أرباح وتدفقات نقدية قوية، هناك مجال لاستمرار الاتجاه الإيجابي الانتقائي خلال الأشهر المقبلة، أما تحسن حركة الطيران والشحن مع هدوء إقليمي فيمكن أن يوسع الصعود ليشمل قطاعات أكثر.
المستثمرون يرفعون شعار «اقتناص الفرص»
الأساسيات الاقتصادية القوية تدعم شهية المستثمرين في الأسهم