


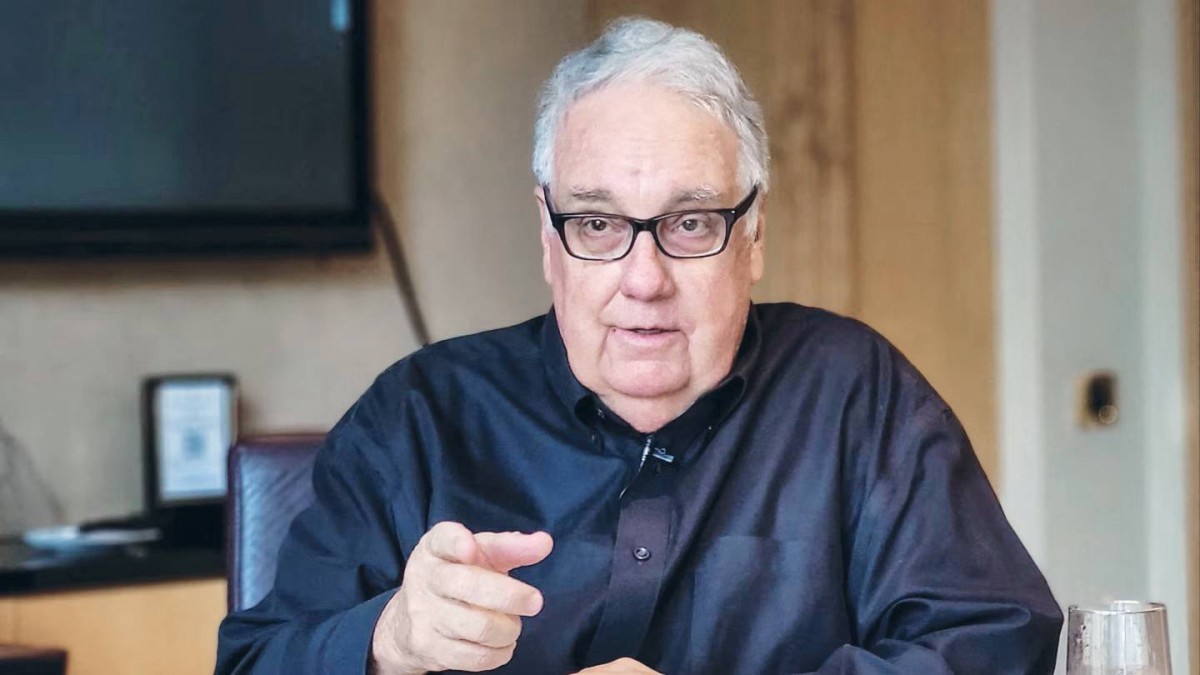
وشركات مساهمة عامة أخرى، أو عبر عمله في قطاع الزراعة والإدارة المحلية، لا تؤهله ليكون الممثل الرئيسي للمساهمين في واحدة من أكبر وأهم المؤسسات الاستثمارية على مستوى العالم، بل إن وارن بافيت نفسه لخص السبب الحقيقي وراء وضعه في هذا المنصب قبل عامين بقوله: «لقد حصل على المنصب لمجرد أنه ابني».
ولهذا السبب تحديداً، يحتاج رئيس مجلس الإدارة إلى الخبرة العملية والجاهزية المهنية، ولا يكفي أن يكون شخصاً نبيلاً أو حسن النية.
ونماذج دون المستوى المطلوب بشكل يدعو للإحباط، مثل غياب رئيس مجلس إدارة مستقل في «جيه بي مورجان».
ورغم ذلك حققت هذه الشركات نجاحاً لافتاً؛ ولو لم تفعل لما وصلت إلى هذا الحجم الإمبراطوري، بالتالي فإن تولي بافيت الابن، الذي يبلغ من العمر 71 عاماً، رئاسة مجلس الإدارة لنحو عقد من الزمان قد لا يحدث فارقاً جوهرياً في العمليات التشغيلية اليومية للشركة.
لكن تشبيه التأمين الذي استخدمه بافيت الأب صائب تماماً، وإن كان لأسباب تختلف عن تلك التي قصدها، فالحوكمة تكتسب أهميتها الحقيقية عندما تسوء الأمور وتضطرب المسارات، فماذا لو تبين، على سبيل المثال، أن أبيل ليس على قدر المسؤولية المطلوب؟
وقال: «إن حصة التصويت البالغة 30% التي يمتلكها بافيت الأب ستنخفض بشكل حاد عقب وفاته عند تحويل أسهمه، فالشركة في النهاية شركة مساهمة عامة.
ولا يمكن أن يكون لديك رئيس تنفيذي قوي مثل غريغ يدير أعمالاً متنوعة ومعقدة مثل بيركشاير، وفي الوقت نفسه رئيس مجلس إدارة قوي.
وأعتقد أن وجود رئيس مجلس إدارة يركز صراحة على حماية المبادئ والإرث هو خيار متوازن تماماً، وسيتعين على غريغ تبرير قراراته أمام مجلس الإدارة.
وأتوقع أن يواجه بعض الاعتراضات؛ لأن هناك قرارات مصيرية تلوح في الأفق، ومثلما كان الحال مع وارن فإن العبرة بالنسبة لهاوارد وغريغ ستكون بالسجل الإجرائي والأداء الفعلي، وحتى الآن يسير كل شيء على ما يرام».
وبدا هذا الموقف صائباً في الربع الثاني؛ إذ عجز المعدن عن تحقيق أداء قوي كونه ملاذاً آمناً رغم تزامن الأزمات وارتفاع التضخم، ما كشف عن المبالغة في تقييمه حتى قبل اندلاع الحرب الإيرانية.
بيد أن أداء الذهب في الربع الثالث جاء أفضل، مدعوماً بانتعاش تجارة «تخفيض قيمة العملة» (debasement trade) على خلفية البداية المضطربة لرئيس الفيدرالي كيفن وارش وتدخلات سكوت بيسينت في الصرف والعوائد.
يضاف إلى ذلك تجدد طلب البنوك المركزية؛ ورغم انخفاض مشترياتها المعلنة بنسبة 20% حتى يوليو وفقاً لمجلس الذهب العالمي فإن عمليات الشراء الرسمية غالباً ما تتم بعيداً عن التقارير المعلنة.
موضحاً أن الذهب المودع لدى بنك إنجلترا أكثر سهولة ومرونة للتداول عالمياً وفي حالات الأزمات، مقارنة باحتياطيات نيويورك وأوتاوا، التي لا يمكن استخدامها بالسرعة والمباشرة نفسيهما.
وفي هذا السياق، أشار المؤرخ نيكولاس مولدر إلى أن نقل البنوك الأوروبية ذهبها إلى نيويورك عامي 1939 و1940 تجنباً للمصادرة النازية يعطي انطباعاً واضحاً عن التحول العميق والتراجع الذي يشهده قوس الأمان والمظلة الهيمنية.
وفي ظل غياب بيانات دقيقة حول مشتريات القطاع الرسمي، تكشف سرعة ارتداد الأسعار وتعافيها من التصحيحات الحادة عن استغلال المشترين الرسميين الفرصة للحد من اعتمادهم على العملات الورقية عموماً، والدولار الأمريكي على وجه الخصوص.
ويرتكز تحليلهما على قفزة تدفقات صناديق المؤشرات المتداولة في أغسطس — وهي الثالثة حجماً منذ 2006 بعد أزمتين طاحنتين — ما يؤكد أن الذهب لم يكن يوماً مجرد تضخم أو انخفاض في قيمة العملة، بل كان دائماً يتعلق بـ«الخوف».