


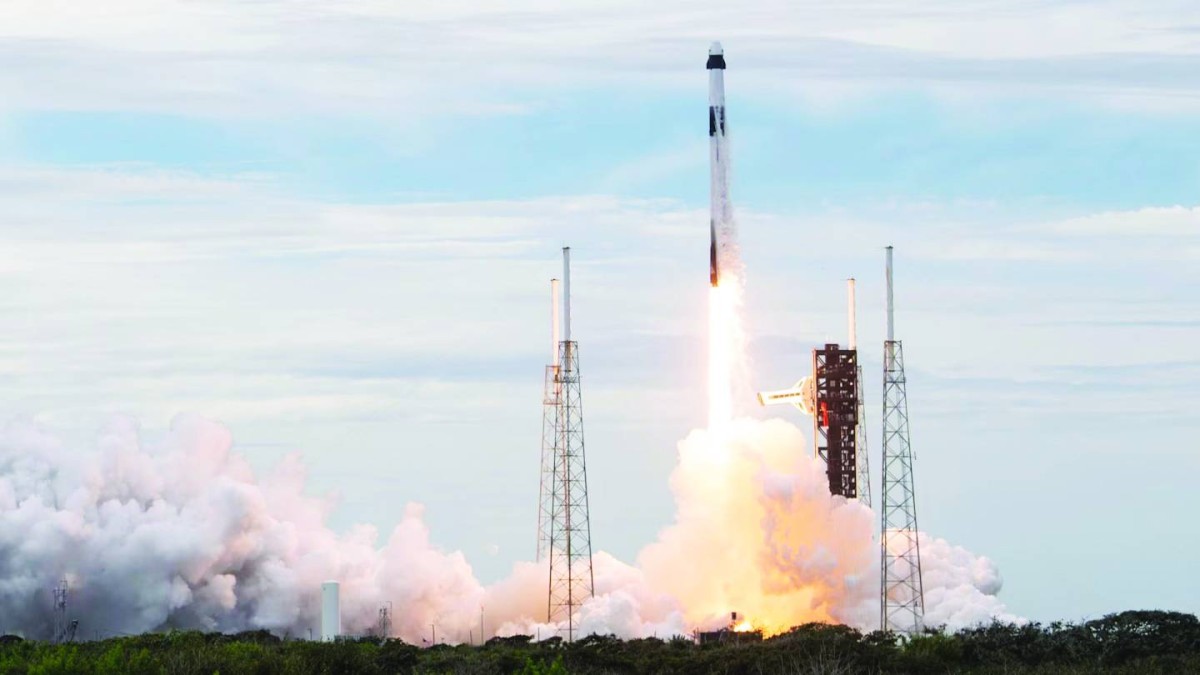
فقد بلغت حصيلة الاكتتابات منذ بداية العام 147.5 مليار دولار، مقارنة مع 44 مليار دولار خلال الفترة نفسها العام الماضي، مدفوعة باكتتاب «سبيس إكس» البالغ 86 مليار دولار، وطرح «إس كيه هاينيكس» بقيمة 26.5 مليار دولار في بورصة ناسداك، فيما تترقب الأسواق طرح «أنثروبيك» من وراء الكواليس.
لكن عمليات الطرح توقفت في الآونة الأخيرة، إذ لم يشهد السوق سوى ثلاثة إدراجات جديدة في الولايات المتحدة منذ عطلة «يوم العمال» في سبتمبر، وأرجأت «بامبو إنشورنس» طرحها العام في ذلك الشهر.
وبعد أيام قليلة أرجأت «هولتيك نوكلير» إدراجها، بسبب تراجع الحماس تجاه البنية التحتية للذكاء الاصطناعي، كما قامت «إس بي إنرجي»، المطورة لمراكز البيانات في الولايات المتحدة والتابعة لـ«سوفت بنك»، بـ«إبطاء» الجدول الزمني لطرحها العام.
فيما سحبت شركة «أورا» لصناعة الأجهزة القابلة للارتداء والمختصة في تتبع اللياقة البدنية طرحها في ناسداك الأسبوع الماضي «بسبب حالة عدم اليقين التي تسود سوق الاكتتابات العامة»، كما أن الإصدارات الجديدة هذا العام خيبت آمال المستثمرين، إذ يتم تداول أكثر من 40 % منها حالياً دون سعر الطرح.
فكانت تسعى إلى الحصول على علاوة تقييم كبيرة مقارنة بالشركة النظيرة «جارمين»، رغم أن حصيلة الطرح كانت ستذهب في معظمها إلى تسييل حصص المستثمرين الأوائل، بدلاً من تمويل استثمارات جديدة.
ومنذ ذلك الحين تراجعت المعنويات، وتحتاج الشركات ومجالس إداراتها إلى بعض الوقت للتكيف مع الواقع الجديد، لكن لماذا يحدث هذا دائماً؟ فعملية الإدراج تستغرق في العادة ما لا يقل عن 6 إلى 9 أشهر منذ انطلاقها، فلماذا لا يتقبل الجميع احتمال انخفاض التقييمات خلال هذه الفترة؟
يكمن جزء من الإجابة في الطريقة، فالمصرفيون يشبهون السياسيين الذين، على حد تعبير حاكم نيويورك السابق ماريو كومو، «يخوضون الحملات الانتخابية بالشعر، ويحكمون بالنثر».
والهدف هو تقديم أكثر تقييم ممكن تفاؤلاً، ولكن في الوقت نفسه يبدو موثوقاً، لأنه، في المقابل، سيخسر كل مصرفي في أسواق رأس المال للأسهم تكليفات الطرح لصالح المنافسين إذا وعدوا بتقييمات أعلى، لأن العميل سيقول لك:
«يبدو أن المصارف الأخرى تفهم محركات نمو أعمالنا أكثر منكم»، وهذه العبارة تعني، بلغة واضحة، «أن منافسيكم قدموا رقماً أعلى».
وبعض المصرفيين الذين تلقوا درساً قاسياً من هذه التجربة يبالغون في التصحيح في المرة التالية، ويندفعون إلى أقصى درجات التفاؤل، وقد يؤدي هيكل ترتيب الاكتتاب إلى تفاقم المشكلة.
ففي السابق كان مصرف رئيسي واحد يقود الاكتتابات العامة بالولايات المتحدة في معظم الأحيان، على خلاف الطروحات الأوروبية والآسيوية، التي تضم عادة منسقين عالميين مشتركين عدة، أما اليوم فأصبحت الطروحات الأمريكية الأكبر تضم بصورة متزايدة مصارف عدة، ما يقلل من قدر من المساءلة التي ظل المصرف الرئيسي يتحملها لفترة طويلة.
فالمصرفي الذي يدفع باتجاه سعر أقل يخاطر بإثارة غضب العميل، في حين يستفيد «شركاء» الصفقة الآخرون.
وقال لي مصرفي سابق رفيع المستوى في نيويورك، وقد أصابه الإحباط، الأسبوع الماضي: «كانت مسؤولية أسواق رأس المال للأسهم واضحة في السابق، أما الآن فالأمر أشبه بتدافع لاعبي الرجبي».
وهذا أمر مؤلم، ويفسر جزئياً التراكم الهائل للأصول المملوكة لصناديق الاستثمار الخاص التي لم تبع بعد، كما أن كثيراً من هذه الشركات لا يتماشى مع المزاج السائد بين المستثمرين:
فمديرو الصناديق مستعدون لدفع أسعار مرتفعة مقابل النمو السريع والتوسع الكبير، وليس مقابل شركات متوسطة الحجم مثقلة بالديون ومعرضة لتقلبات الإنفاق الاستهلاكي أو مخاطر أسعار الفائدة.
أخرج الصفقات إلى السوق ما دام مفتوحاً، لأن العام المقبل قد يكون صعباً، وحتى بينما يرسم المصرفيون صورة لمستقبل مشرق ومزدهر فإنهم يسارعون إلى إتمام الصفقات وكأن العاصفة قد تهب في أي لحظة.