


إيلين كار
في بعض الأحيان يشعر الدائنون في أوقات كثيرة بأنهم العقلاء الوحيدون في الغرفة، فبينما تدفع موجة تفاؤل عارمة بالذكاء الاصطناعي أسواق الأسهم لمستويات قياسية، يضغط حراس سوق السندات لرفع عوائد سندات الخزانة الأمريكية، في حين تعيد أسواق الائتمان تسعير الديون المرتبطة بمراكز البيانات نحو الانخفاض.
ولأن محللي الأسهم يتقاضون أجوراً مقابل توقعات أرباح حالمة، فإن أفضل ما يأمل فيه الدائنون هو سداد الديون بالقيمة الاسمية، إذا تم الاحتفاظ بالسند حتى تاريخ استحقاقه. لهذا السبب، يدقق الدائنون في التفاصيل الدقيقة، حيث تكمن المخاطر كالعادة.
على سبيل المثال، بينما تحظى ديون شركات التقنية الكبرى لبناء البنية التحتية للذكاء الاصطناعي باهتمام واسع، بل ويلقى عليها باللوم في مزاحمة سندات الخزانة، ذهب الدائنون لأبعد من ذلك، ودققوا في الالتزامات المالية المسجلة خارج الميزانية العمومية، وفي مقدمها عقود الإيجار.
فأي محلل ائتماني كفء، يحرص على إدراج الإيجار ضمن حسابات الميزانية العمومية، مسجلاً إياه كديون رأسمالية، حتى إن تجاهلت الشركة المستدينة ذلك. لأن عقود الإيجار التشغيلي، مثلها مثل كوبونات السندات، غير قابلة للإلغاء إلا في حالات الإفلاس. وعندما تتعثر شركات التجزئة وتخضع للفصل الحادي عشر من قانون الإفلاس الأمريكي، تجد لجان الدائنين تضم دائماً ممثلاً عن المؤجرين، يجلس إلى الطاولة ذاتها مع الدائنين وحملة السندات، فهذه الفئات الثلاث تتمتع بمرتبة متساوية في قوة مطالباتهم.
وكما أوضح «دليل المستثمر الائتماني»، فالقاعدة المتبعة منذ إقرار معيار المحاسبة الأمريكي (ASC-842)، تتم إضافة التزامات الإيجار التشغيلي في الميزانية العمومية إلى الدين، ثم يقسم الناتج على الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك، مضافاً إليها الإيجار، للوصول إلى ما يعرف بـ «الرافعة المالية المعدلة للإيجار».
ومع انتقال شركات التقنية الكبرى من الربحية الثابتة إلى مقترضين صافين، يصبح من السهل حساب الديون ذات التصنيف الاستثماري التي أصدرتها لبناء مراكز البيانات. فقيمة السندات بالدولار وتواريخ الاستحقاق ومعدلات الكوبون ثابتة وواضحة. فعندما أصدرت شركة «ميتا» سندات بقيمة 25 مليار دولار في وقت سابق من العام، أضاف المحللون المبلغ مباشرة إلى حجم ديونها، وأضافوا تكلفة الفائدة الجديدة إلى توقعات تدفقاتها النقدية.
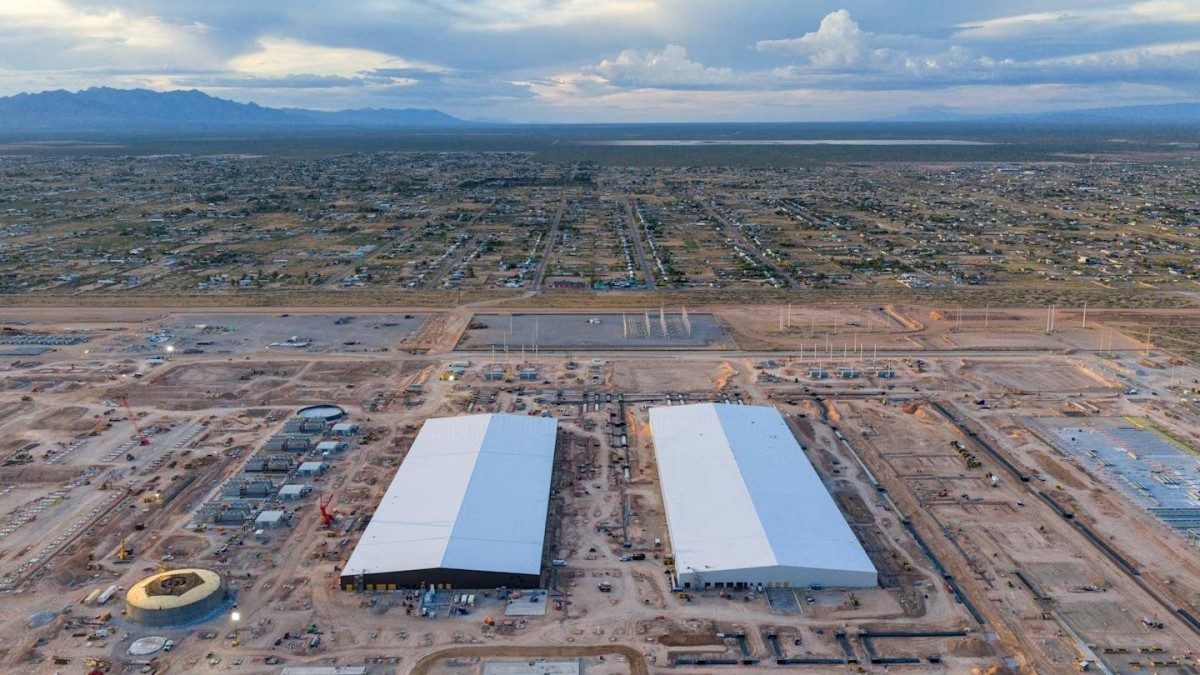
ولكن عندما أنشأت «ميتا» وشركة الاستثمار الخاص «بلو أوول» مشروعاً مشتركاً العام الماضي لبناء مركز بيانات ضخم في ولاية لويزيانا، يعرف باسم «هابريون»، لم تكن الحسابات بهذه البساطة. فهذا العقد وغيره من التزامات الإيجار الخاصة بشركات التقنية الكبرى تبدو مبهمة. ويرجع ذلك جزئياً إلى أن معظم مراكز البيانات لا تزال قيد الإنشاء، وبالتالي، لم تظهر بعد في التزامات الإيجار التشغيلي بالميزانية العمومية.
وما نعرفه عن هذه الالتزامات لا يدعو للاطمئنان. على سبيل المثال، كشفت «ميتا» في أحدث تقرير ربع سنوي لها، عن التزامات إيجار مستقبلية بقيمة تقارب 347 مليار دولار، تخص مشاريع لم تبدأ بعد. ويقارن هذا الرقم الضخم بديون ضئيلة نسبياً في الميزانية العمومية، لم تتجاوز 84 مليار دولار بنهاية عام 2025.
وستستخدم «ميتا» معدل خصم لاحقاً لحساب القيمة الحالية لكل عقد إيجار فور دخوله حيز التشغيل. ومع ذلك، سيتطلب الأمر معدل خصم يتكون من خانتين، أي 10 % أو أكثر، لخفض هذا الرقم إلى ما دون 100 مليار دولار.
وبما أن القواعد المحاسبية لا تتطلب إفصاحات شاملة عن عقود الإيجار إلا سنوياً، ففي عام مثل عام 2026، الذي شهد طفرة عارمة في عقود إيجار مراكز البيانات، قد يواجه الدائنون مفاجأة غير سارة في التقرير السنوي القادم لشركة «ميتا». وحتى عند صدور التقرير، فقد لا يقدم للمحللين معلومات كافية. فعلى عكس عقود إيجار المتاجر التقليدية التي تتسم بنمط موحد، فإن الاطلاع على عقد إيجار لمركز بيانات واحد، لا يعني إلا رؤية ذلك العقد تحديداً.
ورغم أن «ميتا» لم تقدم إرشادات صريحة بشأن الإنفاق الرأسمالي لما بعد عام 2026، إلا أن تقديرات المحللين الماليين تتجاوز 500 مليار دولار حتى عام 2028، وهو ما يفوق حجم التدفقات النقدية التشغيلية المتوقعة للشركة برمتها. وسواء اتخذ التمويل اللازم شكل التزامات إيجارية أو ديوناً تقليدية، فإن «ميتا» والشركات التابعة لها، مثل «هابريون»، ستعود بانتظام لأسواق الائتمان طوال العامين المقبلين.
إن تقاطع هذه العناصر المتغيرة كلها، من ديون والتزامات إيجار، إلى جانب نمو أرباح «ميتا» قبل الفوائد والضرائب والإهلاك والاستهلاك وتدفقاتها النقدية التشغيلية، يجعل من الصعب الإحاطة بمسار ميزانيتها العمومية بدقة. ونطاق النتائج المحتملة للرافعة المالية المعدلة للإيجار الخاصة بـ «ميتا» بحلول نهاية 2028، يبدو غير متوقع لشركة تتمتع بتصنيف ائتماني قوي عند درجة (AA). ولهذا السبب، أصبحت سندات «ميتا»، التي لا تحتفظ المؤسسة التي أعمل بها بأي مراكز استثمارية فيها، سواء بالشراء أو البيع، يتم تداولها في سوق السندات بأسعار وعوائد تعكس مخاطر أعلى، لتتشابه مع سندات شركة الاتصالات «فيريزون»، ذات التصنيف الأدنى عند درجة.(BBB) في المقابل، لا يعكس سوق الأسهم هذا الوضع إطلاقاً. إذ يتم تداول سهم «ميتا» بمضاعف ربحية، يتجاوز ضعفي مضاعف ربحية سهم «فيريزون».
وتؤكد الشواهد التاريخية أن سوق الأسهم تميل إلى غض الطرف عن الالتزامات المسجلة خارج الميزانية العمومية، بل وربما تفضلها، إلى أن تصل الأمور إلى نقطة تحول حاسمة. وقد لا يكون الدائنون واثقين تماماً من الطريقة المثلى لمحاسبة التزامات الإيجار التي تكبدتها «ميتا»، لكن تقديراتهم في نهاية المطاف، ستظهر في هامش العائد الذي يطلبونه مقابل الاحتفاظ بسندات الشركة. وحين يبدأ محللو الأسهم في دعوة نظرائهم من الدائنين لتناول مشروب، واستطلاع آرائهم حول تعقيدات عقود الإيجار، قد تكون أسعار سندات شركات التقنية الكبرى -ومعها مضاعفات ربحية أسهمها- قد تراجعت بشكل حاد.