


جريس بيترز
على مدار عقود، حظيت شركات التكنولوجيا الأمريكية العملاقة بتقدير واسع من المستثمرين، ليس فقط بفضل منتجاتها المبتكرة، بل أيضاً لقدرتها على تحقيق مستويات استثنائية من التدفقات النقدية الحرة.
وخلال نحو عام من إطلاق «تشات جي بي تي» في نوفمبر 2022، مع بداية الطفرة في الإنفاق الرأسمالي على الذكاء الاصطناعي، اعتمدت أكبر خمس شركات أمريكية في مجال الحوسبة السحابية الفائقة على احتياطياتها النقدية لتمويل الجزء الأكبر من استثماراتها الرأسمالية، التي تركز معظمها على إنشاء مراكز البيانات.
لكن خلال العامين الماضيين، لجأت هذه الشركات بصورة متزايدة إلى إصدار الديون لتعويض التراجع الكبير في تدفقاتها النقدية.
ويتوقع أن تنفق خمس شركات أمريكية كبرى في هذا القطاع نحو 800 مليار دولار على النفقات الرأسمالية خلال العام الحالي، مع خطط لضخ تريليونات الدولارات الإضافية خلال السنوات القليلة المقبلة.
وأصبح المستثمرون يتساءلون عما إذا كانت هذه الشركات ستتمكن من تحقيق عوائد مجزية على استثماراتها الضخمة.
لكن المعادلة قد تكون بصدد التغير. ففي الأسابيع الأخيرة، تضافرت عوامل عدة لتعزيز جدوى الاستثمار في هذه الشركات.
أولاً، لا يزال الإنفاق الرأسمالي على الذكاء الاصطناعي ينمو، لكن بوتيرة أبطأ. ففي الربع الثالث، جاءت النفقات الرأسمالية لثلاث من أكبر شركات الحوسبة السحابية فائقة النطاق دون توقعات المحللين. كما سجلت التعديلات بالزيادة التي أجراها المحللون على تقديراتهم لهذه النفقات خلال الأشهر الاثني عشر المقبلة أدنى مستوياتها منذ الربع الرابع من عام 2023.
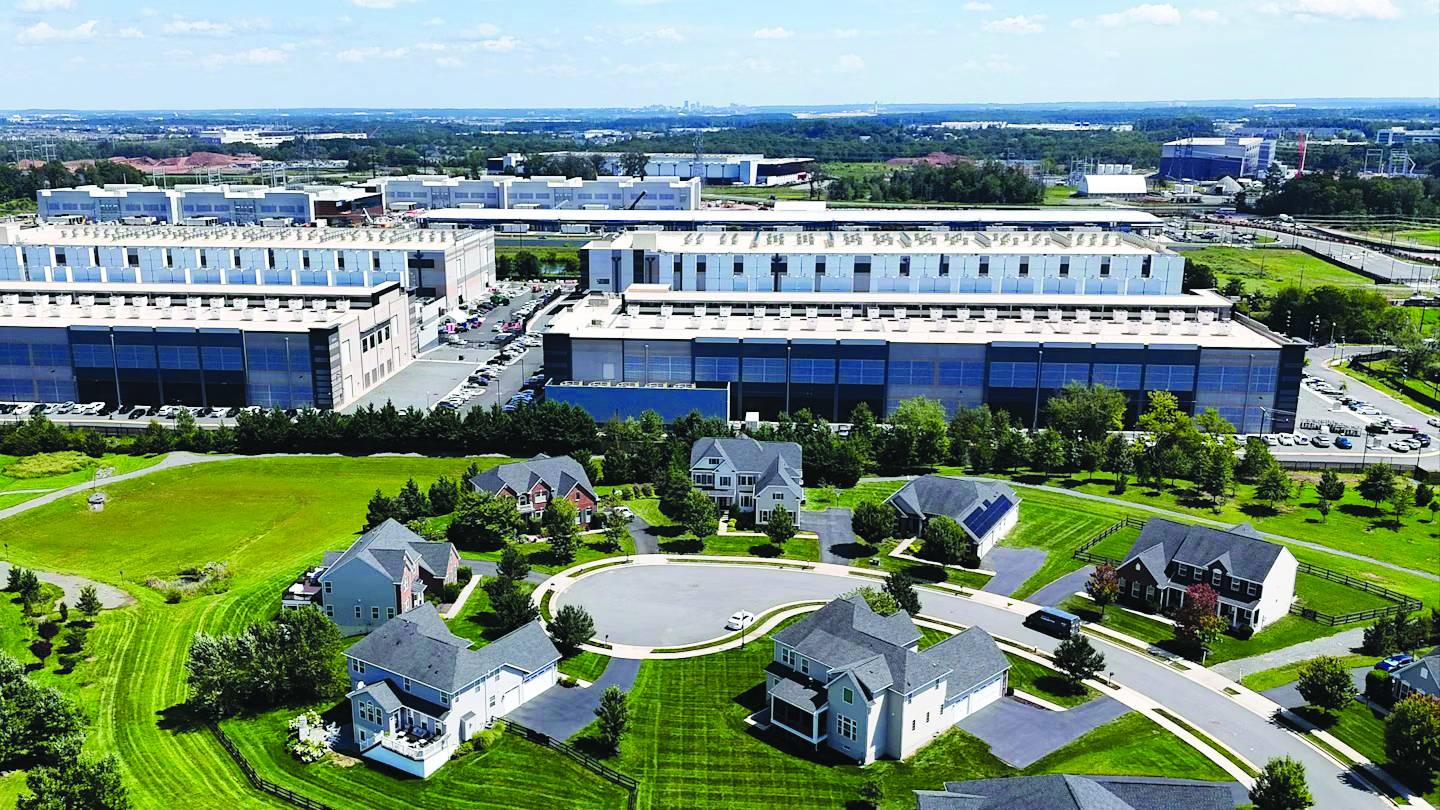
ثانياً، كشفت نتائج انتخابات التجديد النصفي الأمريكية عن قوة المعارضة المتنامية لإنشاء مراكز البيانات. فقد أبدت مجتمعات محلية كثيرة اعتراضها على الضغوط التي تفرضها هذه المراكز على شبكات الكهرباء وإمدادات المياه.
فضلاً عن الحوافز والإعفاءات الضريبية التي تحصل عليها شركات التكنولوجيا الكبرى من حكومات الولايات والسلطات المحلية.
وتشير نتائج الانتخابات إلى احتمال وضع بعض المشروعات في حالة «تجميد مؤقت»، فيما قد يخضع المزيد منها لشروط وقيود إضافية.
والمفارقة أن هذا التطور قد يصب في مصلحة شركات الحوسبة السحابية فائقة النطاق. فكلما أصبح إنشاء مراكز بيانات جديدة أكثر صعوبة وارتفاعاً في التكلفة، ازدادت قيمة الأصول التي تمتلكها هذه الشركات بالفعل.
كما تبدو بيئة الأعمال عموماً مواتية لهذه الشركات، بما يشير إلى احتمال بلوغ تدفقاتها النقدية الحرة نقطة تحول.
فقد ارتفع الطلب على خدمات الحوسبة السحابية التقليدية التي تقدمها، ونمت إيراداتها بوتيرة قوية، فيما سجلت طلبات العملاء المتراكمة مستويات كبيرة، بزيادة تجاوزت 140 % بين الربع الثالث من عام 2025 والربع الثالث من العام الحالي.
وفي ضوء تباطؤ نمو النفقات الرأسمالية، وتحسن الكفاءة التشغيلية، وما يصاحب ذلك من زيادة في الإيرادات، يتوقع «جيه بي مورجان برايفت بنك» أن تصل التدفقات النقدية الحرة الإجمالية لهذه الشركات إلى أدنى مستوياتها في عام 2027، قبل أن تعود إلى المنطقة الإيجابية في عام 2028.
ونعتقد أن هذه الشركات ستستعيد في نهاية المطاف سمعتها المعروفة بتحقيق تدفقات نقدية حرة استثنائية. وحتى عندما تحتاج إلى الاقتراض، فإن متانة ميزانياتها العمومية تتيح لها وصولاً واسعاً إلى أسواق الدين، وإن كان ذلك بتكلفة أعلى نسبياً مقارنة بعوائد سندات الخزانة الأمريكية. ولا ينطبق الأمر نفسه على منافسيها الذين يعتمدون على مستويات أعلى بكثير من الاقتراض.
ويشكل تنوع أنشطة هذه الشركات في حد ذاته أحد مصادر قوتها. فهي تمتلك مراكز البيانات، وتشغل منصات الحوسبة السحابية، وتبيع تطبيقات الذكاء الاصطناعي، بما في ذلك خدمات البحث والإعلانات وبرمجيات الإنتاجية والمنتجات الموجهة للمستهلكين.
وعلى خلاف معظم الشركات العاملة في منظومة الذكاء الاصطناعي، تستفيد هذه الشركات سواء أكانت القدرة الحاسوبية متاحة بوفرة وبتكلفة منخفضة، أم محدودة ومرتفعة التكلفة.
فعندما تكون القدرة الحاسوبية شحيحة، تستطيع فرض أسعار أعلى على العملاء مقابل إتاحة سعات مراكز البيانات. أما عندما تصبح متاحة على نطاق أوسع، فتستفيد أنشطة التطبيقات التابعة لها من انخفاض تكاليفها.
بناءً على ذلك، هناك نظرة إيجابية إلى آفاق شركات الحوسبة السحابية فائقة النطاق خلال الاثني عشر إلى الثمانية عشر شهراً المقبلة. رغم ذلك، لا نتجاهل عدداً من المخاطر الواضحة التي قد تقوض هذه النظرة.
فإذا تعثر انتشار الذكاء الاصطناعي واعتماده من الشركات والمستهلكين، فقد تتأثر معنويات المستثمرين سلباً بشكل سريع. كما أن الضغوط السياسية المفروضة على هذه الشركات، بما في ذلك فرض تنظيمات جديدة، قد تلحق الضرر بعوائد استثماراتها.
وعلى نطاق أوسع، أصبح الاقتصاد الأمريكي يعتمد بصورة متزايدة على الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي، الذي اقترب من 2 % من الناتج المحلي الإجمالي في عام 2026.
ويقدر ستاين فان نيونبورج، الأستاذ في كلية كولومبيا للأعمال، أن الاستثمارات في البنية التحتية للذكاء الاصطناعي والرقائق المتخصصة ستبلغ 10.3 تريليونات دولار خلال الفترة من 2025 إلى 2032، أي ما يعادل نحو 3.63 % من الناتج المحلي الإجمالي الأمريكي سنوياً.
وستكون هذه النسبة أعلى من حصة الناتج المحلي التي خصصت لبناء شبكة السكك الحديدية الأمريكية.
وعلى المدى الطويل، هناك تفاءل بأن يسهم الذكاء الاصطناعي في تعزيز الإنتاجية ودفع النمو الاقتصادي. أما على المدى القصير، فإن مستويات الأسعار الحالية توفر فرصة جذابة لشراء أسهم شركات الحوسبة السحابية فائقة النطاق.
إذ يتم تداول أسهم هذه الشركات، مجتمعة، عند مضاعف ربحية يبلغ نحو 19.8 مرة الأرباح المتوقعة خلال الاثني عشر شهراً المقبلة.
وهذا يعادل علاوة بنحو 8.4 % مقارنة بمؤشر «ستاندرد آند بورز 500»، لكنه يظل أقل بكثير من متوسط تقييمها النسبي التاريخي.