


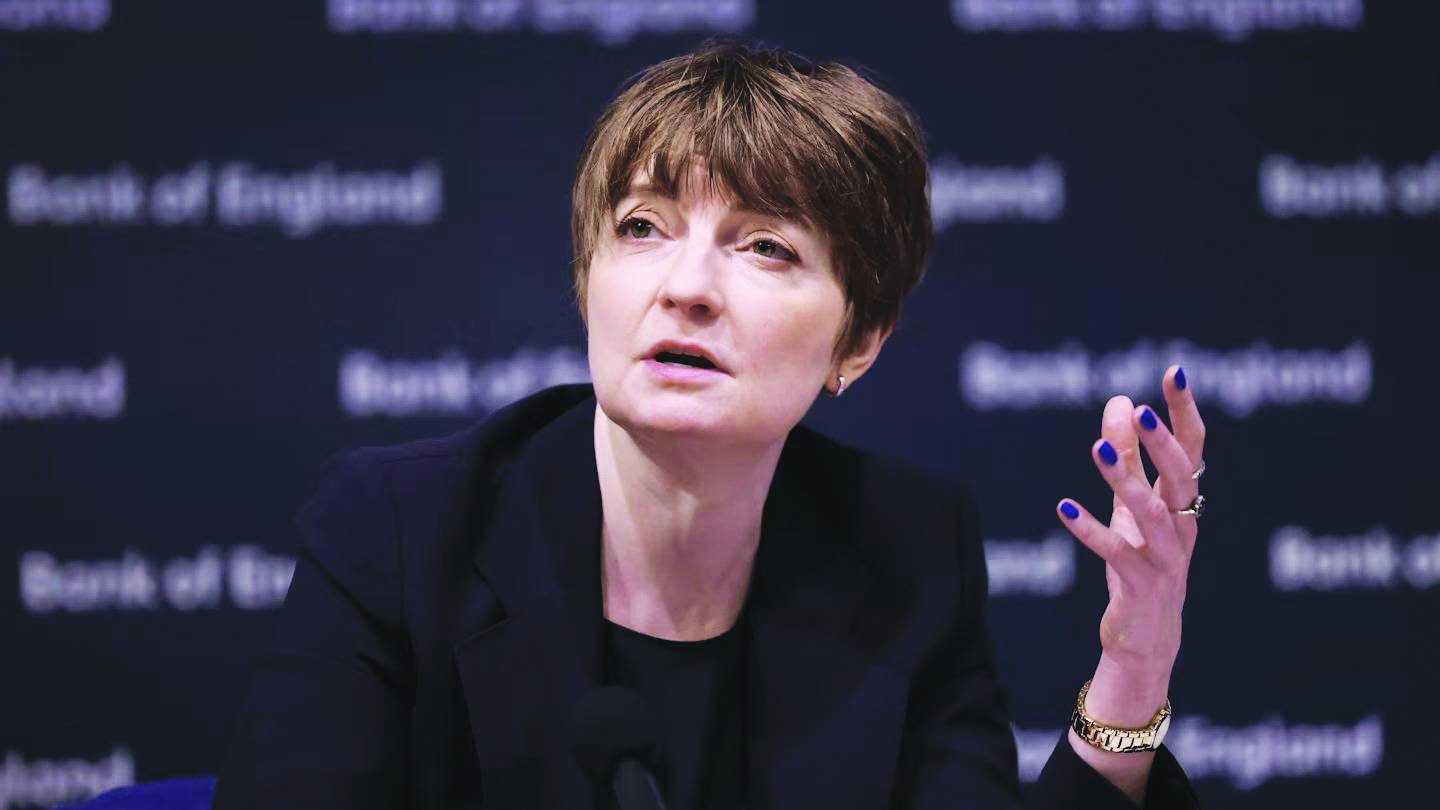
كريس جايلز
شهد الحضور في مؤتمر متابعي بنك إنجلترا الأسبوع الماضي تجربة طبيعية غير مقصودة وشائقة.
فقد تحدث كريستوفر والر، عضو مجلس محافظي الاحتياطي الفيدرالي، وكلير لومباردلي، نائبة محافظ بنك إنجلترا لشؤون السياسة النقدية، عن ركود سوق العمل التي يقل فيها التوظيف والتسريح، في الولايات المتحدة وبريطانيا على التوالي. وأدلى الاثنان أيضاً ببعض التعليقات عن السياسة النقدية.
لكن خطاب والر كان قصيراً وحاداً، بينما كان خطاب لومباردلي أطول وأكثر تحفظاً. وبدا والر أكثر تشدداً من المتوقع، وقال إن على الفيدرالي النظر في رفع الفائدة نصف نقطة مئوية في ديسمبر إذا لم يتراجع التضخم الأساسي في مؤشر أسعار المستهلكين الأمريكي في أكتوبر عن الارتفاع الشهري البالغ 0.3 % المسجل في سبتمبر.
ونشر رقم أكتوبر بعد ساعات قليلة، وبلغ فعلاً عتبة 0.3 %. وكان والر مستعداً كذلك للإجابة عن أسئلة بشأن توقعات الأسواق المالية لأسعار الفائدة.
أما لومباردلي فقالت إنه من «المرجح» رفع آخر للفائدة البريطانية إلى 4.25 % «في الأجل القريب»، لكنها أضافت أن الآفاق غير مؤكدة، لذلك ينبغي لبنك إنجلترا أن «يتحرك تدريجياً». وحين سئلت عما تقصده بكلمة «تدريجياً»، طلبت من الحضور ألا يبالغوا في تحليل الكلمة.
وكان لخطاب والر أثر، إذ ارتفعت تكاليف اقتراض الحكومة الأمريكية لأجل عامين لحظة نشره، ثم زاد ارتفاعها بعد صدور بيانات التضخم. أما خطاب لومباردلي فلم يترك أي أثر.
وكان حكم السوق أن مؤشر أسعار المستهلكين الأمريكي وتكاليف الاقتراض الأمريكية أهم لتكاليف الاقتراض البريطانية من كلمات نائبة محافظ بنك إنجلترا، وهي التي تحدد أسعار الفائدة فعلاً. ولا يعني هذا أن أسلوباً بعينه في الحديث عن الاقتصاد أفضل من غيره. لكنه يظهر أن طريقة التواصل مهمة.
وتصل هذه التجربة إلى صلب النقاش الذي أطلقه رئيس الاحتياطي الفيدرالي كيفن وورش: إلى أي مدى ينبغي للمسؤولين في البنوك المركزية أن يعطوا إشارات مسبقة عن مسار الفائدة لتوجيه التوقعات؟
يرى وورش أن على المسؤولين التحلي بالحذر وترك الأسواق المالية تكوّن رأيها بنفسها. أما والر فليس على الموقف نفسه.
وما يثير إحباطي في هذا النقاش أن قلة يتفقون على تعريف «التوجيه المسبق».
فهل يقتصر المصطلح على التزامات واضحة بشأن الخطوات المقبلة في أسعار الفائدة وموعدها؟ أم يشمل أيضاً أحاديث فضفاضة، كعرض البنك المركزي لتقديره للآفاق الاقتصادية؟
وليس هناك شك يذكر في أن مسؤولي البنوك المركزية فقدوا حماسهم للتوجيه المسبق الصارم المقترن بآجال محددة. فالفيدرالي والمركزي الأوروبي وبنك إنجلترا جميعاً يشعرون بأنهم قيّدوا حريتهم في المناورة دون حكمة، حين كانت أسعار الفائدة مثبتة عند أدنى مستوياتها في مطلع هذا العقد، ثم انطلق التضخم بعد جائحة كوفيد-19.
لكن النقيض أيضاً غير جذاب. فقد حاول وورش أن يقول أقل ما يمكن عن الاقتصاد الأمريكي في المؤتمر الصحفي للفيدرالي في يوليو، وكانت تلك استراتيجية كارثية دفعت الأسواق إلى رد فعل عنيف.
فبامتناعه عن الحديث عن المستقبل، بدا كأنه يطلب من الجمهور أن يثق بالفيدرالي دون تفسير. فلم يعد بوسع البنوك المركزية في هذه الأيام أن تعد ثقة الناس بها أمراً مسلماً به. فالجمهور لا يميل إلى الثقة بالمؤسسات الاقتصادية لمجرد أنها كذلك.
رغم ذلك، يظل هناك مجال واسع جداً للنقاش حول المستوى المناسب لتواصل البنك المركزي. فهدف التواصل يتجاوز توجيه الأسواق المالية، لأنه على صانعي السياسة النقدية أيضاً شرح قراراتهم وتبريرها للجمهور.
والمصداقية تكتسب بالمساءلة والشفافية. والبنوك المركزية التي تحظى بها تستطيع ممارسة استقلالية أكبر، وهي سمة تؤدي إلى نتائج أفضل. ومن الصعب كذلك تخيل أن قول القليل جداً سيؤدي إلى نتيجة ناجحة في وقت تبلغ فيه التحديات الاقتصادية هذا الحجم.
كما يفرض الذكاء الاصطناعي تحديات جديدة على مسؤولي البنوك المركزية، لأن المحللين سيستخدمون هذه التقنية لقياس درجة التشدد في خطابات السياسة النقدية فور نشرها.
لذا ينبغي لمسؤولي البنوك المركزية أن يكونوا أذكياء وأن يتحدثوا بأكبر قدر ممكن من الوضوح. ولكل منهم قيوده وأطره القانونية وهياكل قراره، لكن هذه قواعدي الخمس لإيصال قرار السياسة النقدية بنجاح.
أولاً، حدّدوا الهدف، كأن تقولوا: «ستحقق اللجنة استقرار الأسعار وأقصى قدر من التوظيف». ثانياً، كونوا واضحين بشأن القرار، مثل:
«صوتت اللجنة بنتيجة 6 مقابل 3 على رفع أسعار الفائدة 0.25 نقطة مئوية». ثالثاً، قدّموا تقييماً للوضع الاقتصادي، مثل: «النشاط الاقتصادي أكثر قوة، والتضخم لا يزال مرتفعاً جداً».
رابعاً، قدّموا تقييماً لما هو قادم، وكذلك عبارات مثل: «المخاطر تميل إلى الاتجاه الصاعد، وتتوقع أغلبية اللجنة أن تكون زيادات إضافية في الفائدة مبررة في الأشهر المقبلة».
خامساً، اذكروا صراحة ما تتوقف عليه قراراتكم، مثل: «ستتوقف سرعة أي زيادات في الفائدة ومداها على تقييم اللجنة لضغوط التضخم، وسيقرر ذلك في كل اجتماع على حدة».
والبندان الأخيران هما الأصعب. فهما يتطلبان في الغالب توقعات أو سيناريوهات أو إطاراً قوياً لإدارة المخاطر، يسعى فيه البنك المركزي إلى الحد منها وبلوغ ما يسميه المركزي الأوروبي «موقعاً جيداً» يتعامل منه مع حالة عدم اليقين.
ومن شأن نقاش على هذا النحو أن يكون أكثر فائدة بكثير من جدل حول استخدام التوجيه المسبق أو عدمه. فالنقاشات المهمة تدور حول مقدار ما يقال عن المستقبل، ودرجة ربط القرارات بالظروف المتغيرة، ومدى سهولة فهم الكلمات.