

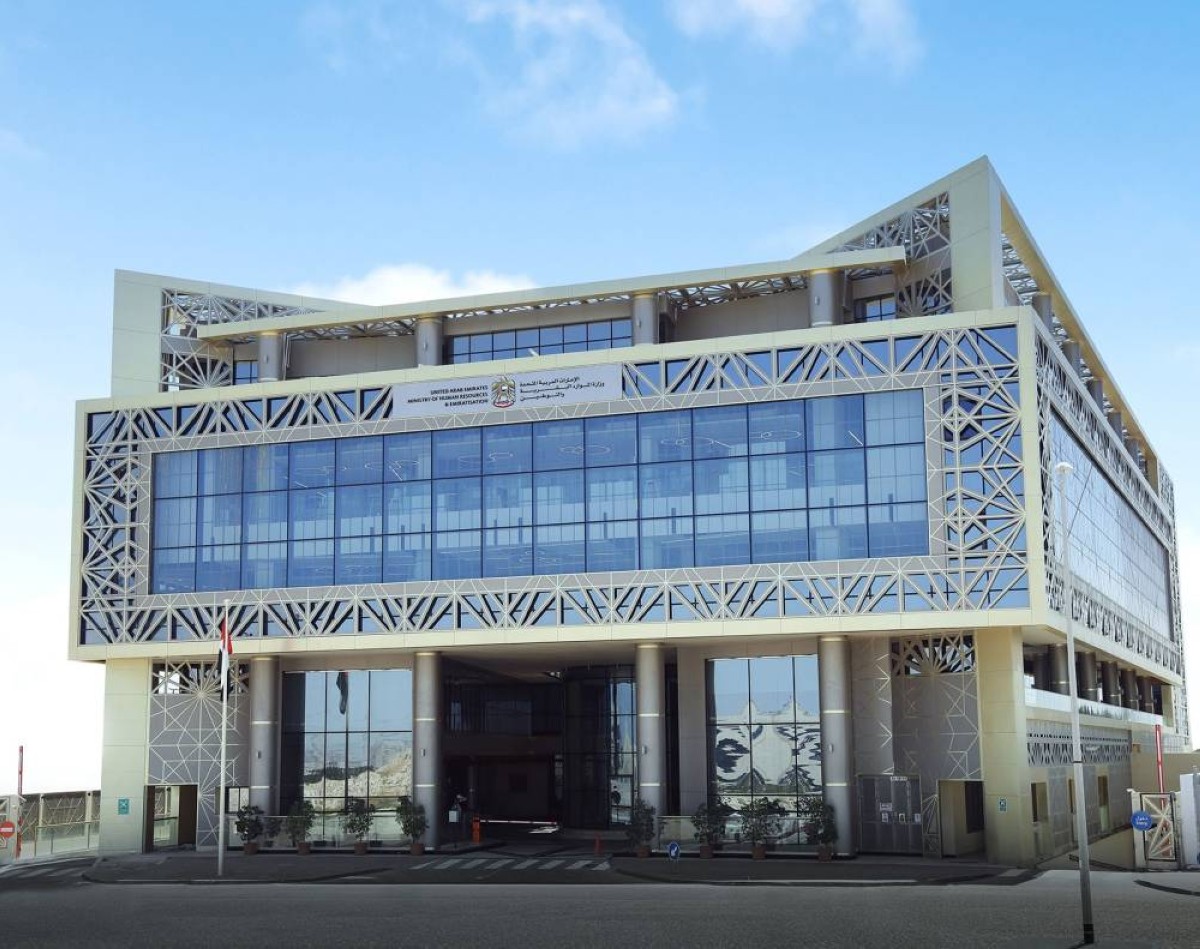
أوضحت وزارة الموارد البشرية والتوطين آلية احتساب مكافأة نهاية الخدمة للعاملين في القطاع الخاص، والمدد الزمنية المحددة لسداد المستحقات المالية، مؤكدة أن العامل الأجنبي يستحق مكافأة عن سنوات خدمته وفقاً لمدة عمله، شريطة إكمال سنة مستمرة في الخدمة، فيما يلتزم صاحب العمل بسداد جميع مستحقات العامل وأجور نهاية الخدمة خلال 14 يوماً من تاريخ انتهاء العقد.
وبيّنت الوزارة أن مكافأة نهاية الخدمة تُحتسب على أساس أجر 21 يوماً عن كل سنة من سنوات الخدمة الـ 5 الأولى، فيما ترتفع إلى أجر 30 يوماً عن كل سنة تزيد على السنوات الخمس الأولى، بما يضمن احتساب المستحقات وفقاً لمدة الخدمة التي أمضاها العامل.
وأشارت إلى أن العامل الأجنبي يستحق مكافأة عن أجزاء السنة بنسبة ما قضاه منها في العمل، شريطة أن يكون قد أكمل سنة مستمرة في الخدمة، موضحة أن احتساب المكافأة يراعي سنوات الخدمة الفعلية والأجزاء المستحقة منها.
وأكدت الوزارة أن الحد الأقصى لمكافأة نهاية الخدمة يجب ألا يتجاوز في مجموعه أجر سنتين، وفقاً للضوابط المعتمدة، بما يحدد السقف الأعلى للمبالغ المستحقة للعامل عند انتهاء علاقته التعاقدية مع صاحب العمل.
وفيما يتعلق بمواعيد صرف المستحقات، شددت الوزارة على التزام صاحب العمل بسداد جميع مستحقات العامل وأجور نهاية الخدمة خلال مدة لا تتجاوز 14 يوماً من تاريخ انتهاء العقد، بما يضمن تسوية الحقوق المالية المترتبة على انتهاء علاقة العمل ضمن الإطار الزمني المحدد.
نظام الادخار
ولفتت الوزارة إلى توفير نظام اختياري بديل لنظام مكافأة نهاية الخدمة التقليدي، تحت مسمى «نظام الادخار»، يتيح استثمار مستحقات نهاية الخدمة وتنميتها من خلال صناديق استثمارية مرخصة ومعتمدة. ويأتي النظام ضمن الخيارات المتاحة لأصحاب العمل لإدارة مستحقات نهاية الخدمة، من خلال آلية استثمارية تستهدف تنمية المدخرات المرتبطة بهذه المستحقات.
وتندرج هذه التوضيحات ضمن جهود الوزارة لتعزيز وعي العاملين وأصحاب العمل في القطاع الخاص بالأحكام المنظمة لمكافأة نهاية الخدمة، وآليات احتسابها، والمواعيد المحددة لصرف المستحقات، فضلاً عن التعريف بالأنظمة البديلة المتاحة لإدارة هذه الحقوق المالية.