تتجه أنظار مستثمري سوق الأسهم الأمريكية خلال الأسبوع الجاري نحو مراقبة مسار أسعار الفائدة، وتصاعد التوترات الجيوسياسية في الشرق الأوسط، على غرار حرب إيران.
إضافة إلى الدعوات المتجددة لإبطاء وتيرة تطور الذكاء الاصطناعي، وذلك في محاولة لتقييم مدى قدرة مؤشرات الأسهم على مواصلة الزخم وتسجيل مستويات قياسية جديدة، وفقاً لتقرير «رويترز» الأسبوعي للأسهم الأمريكية.
ولا تزال الأسواق في مرحلة استيعاب لقرار مجلس الاحتياطي الفيدرالي الصادر يوم الأربعاء الماضي، الذي تضمّن رفع أسعار الفائدة للمرة الأولى منذ ثلاث سنوات، في خطوة حاسمة تهدف إلى كبح جماح التضخم الذي تجاوز المستويات المستهدفة.
ورغم أن الأسواق كانت تتوقع هذه الزيادة على نطاق واسع، إلا أن المستثمرين يواجهون حالة من عدم اليقين بشأن عدد الزيادات المستقبلية التي قد يقرها البنك المركزي، وتداعيات ذلك على عوائد سندات الخزانة الآخذة في الارتفاع.
واستمدت الأسهم توجهاتها في الأسابيع الأخيرة من الارتفاعات الملحوظة في عوائد سندات الخزانة والقفزات المتتالية في أسعار النفط وسط تصاعد الصراع في الشرق الأوسط.
وأوضح آرت هوجان، كبير استراتيجيي الأسواق في «بي. رايلي ويلث»، أن وصول العائد على سندات الخزانة القياسية لأجل 10 سنوات إلى مستوى 5 %، وبلوغ سعر برميل النفط 100 دولار، يمثلان «خطوطاً نفسية فاصلة».
وأشار هوجان إلى أن تراجع المعدلات دون هذه المستويات «يمنح المشاركين في السوق فرصة لالتقاط الأنفاس والمشاركة بفاعلية أكبر»، بينما اعتبرت الأسواق تجاوز هذه المستويات خلال الأسابيع الأربعة أو الخمسة الماضية بمثابة رياح معاكسة يصعب التغلب عليها.
وبالفعل، استجابت الأسهم إيجاباً يوم الخميس مع تراجع أسعار النفط والعوائد، حيث انخفض الخام الأمريكي إلى 101 دولار للبرميل وتراجع العائد على السندات لأجل 10 سنوات إلى 4.93 % في أواخر الجلسة، ما دفع مؤشر «ستاندرد آند بورز 500» القياسي للارتفاع بأكثر من 11 % منذ بداية العام، ليقترب بفارق 2 % فقط من مستواه القياسي المسجل في منتصف أغسطس.
ورغم أن رفع الفائدة يهدد بزيادة تكاليف الاقتراض وتباطؤ الاقتصاد، إلا أن الأسواق كانت قد سعّرت خطوة الأربعاء مسبقاً.
ونظر المستثمرون إلى هذا القرار باعتباره اختباراً جوهرياً لمصداقية رئيس الاحتياطي الفيدرالي الجديد، كيفن وورش، لقياس مدى قدرة البنك المركزي على المضي قدماً في سياسة التشديد النقدي رغم دعوات الرئيس دونالد ترامب المتكررة لخفض الفائدة، وهو الذي اختار وورش لهذا المنصب.
واعتبر جو مازولا، كبير استراتيجيي التداول في «تشارلز شواب»، أن السوق تجاوزت عقبة كبيرة بانتهاء هذا الاجتماع، وتترقب الأسواق الآن أي إشارات حول موعد الزيادة المقبلة
حيث أشارت العقود الآجلة للأموال الفيدرالية أواخر الخميس إلى احتمالات متساوية تقريباً لرفع الفائدة في اجتماع أكتوبر، قبيل انتخابات التجديد النصفي الأمريكية.
ونظراً لنهج وورش المعلن بتجنب التوجيهات المستقبلية الصريحة بشأن مسار الفائدة، تكتسب تصريحات صانعي السياسة النقدية المنتظرة الأسبوع الجاري أهمية استثنائية لاستكشاف نوايا البنك، وهو ما وصفه هوجان بأنه «الوضع الطبيعي الجديد» الذي يتطلب استنباط الرؤى من المسؤولين المستعدين للتحدث.
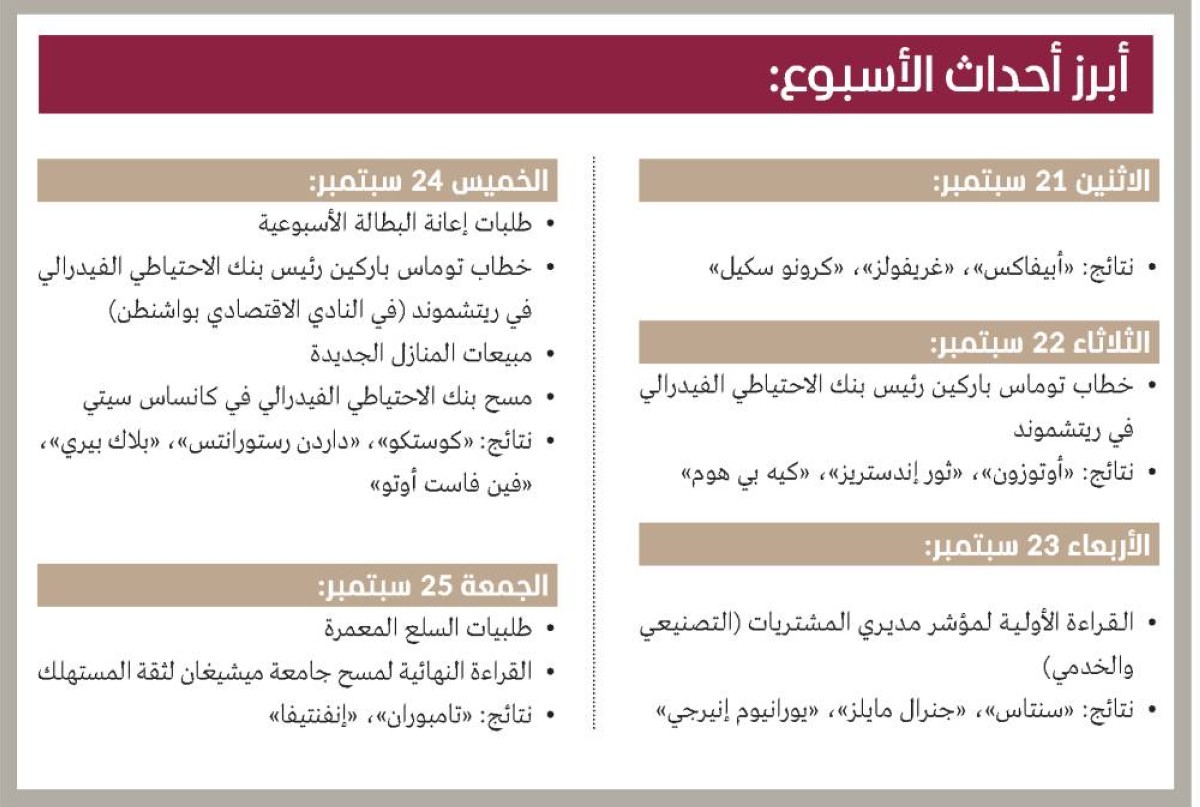
وفي أسبوع يتسم بقلة البيانات الاقتصادية، قد تقدم استطلاعات أنشطة التصنيع والخدمات وثقة المستهلك معلومات قيّمة حول اتجاهات التضخم، غير أن الحدث الجيوسياسي الأبرز الذي سيراقبه المستثمرون هو الزيارة المرتقبة للرئيس الصيني شي جين بينغ إلى الولايات المتحدة
والتي تتضمن لقاءً متوقعاً مع ترامب يوم الخميس. وتتصدر قضايا سباق تطوير الذكاء الاصطناعي والقيود المفروضة على أشباه الموصلات قائمة الملفات التي قد تؤثر على الأسواق، لا سيما أسهم التكنولوجيا التي تشكل 38 % من وزن مؤشر «ستاندرد آند بورز 500».
ورغم المكاسب القوية للقطاع التكنولوجي التي تجاوزت 20 % خلال عام 2026، إلا أنه سجل تراجعاً ملحوظاً منذ بداية يونيو، وهو ما دفع مازولا للتأكيد على ضرورة عودة التكنولوجيا إلى موقع الصدارة لدفع الأسواق نحو قمم جديدة.
في الوقت ذاته، يبرز الذكاء الاصطناعي كمحور اهتمام رئيسي وضاغط، خصوصاً بعد دعوات قادة الصناعة لإبطاء وتيرة التطوير إثر تحذيرات متصاعدة من مخاطر هذه التكنولوجيا الناشئة، ما ألقى بظلاله وشكل ضغطاً طفيفاً على أسهم شركات أشباه الموصلات التي تقود هذه الطفرة.
ويبحث المستثمرون عن إشارات ملموسة، كالتحركات نحو تنظيم الصناعة بشكل أكثر صرامة، قبل الإقرار بتضرر مسار الإنفاق على الذكاء الاصطناعي الذي دعم الأسهم بقوة هذا العام.
ومع ذلك، يرى جيف شولتز، كبير استراتيجيي الاستثمار في معهد «فرانكلين تمبلتون»، أن أي تراجع للأسهم نتيجة لهذه التطورات التنظيمية قد يمثل فرصة ذهبية للشراء، مستبعداً أن تؤدي اللوائح التنظيمية إلى تقليص الاستثمارات أو إبطاء وتيرة تطوير النماذج مستقبلاً.
وأوضح شولتز أن استقرار مؤشر «ستاندرد آند بورز 500» خلال الأشهر الماضية، مدعوماً بأرباح قوية للشركات، يوفر أساساً تقييمياً متيناً قد يدفع السوق نحو مسار صاعد جديد، واصفاً المشهد العام بأنه بيئة إيجابية للأصول الخطرة، خصوصاً إذا تزامنت مع استمرار تراجع عوائد السندات طويلة الأجل.