ولم يتوقف الأمر عند ضخامة الكتلة الحرجة للديون، ليتفاقم العبء نتيجة تحول البنوك المركزية الكبرى نحو «نهج أسعار الفائدة الأعلى لفترة أطول»؛ وهو التحول الذي أنهى حقبة الفائدة الصفرية، وفرض على الحكومات والمؤسسات تكاليف باهظة عند إعادة تدوير الديون القديمة المستحقة وتجديدها عبر إصدار سندات ذات عوائد مرتفعة.
ويكتمل هذا المشهد الضاغط بالتراجع المتواصل لقيم العملات الوطنية في كثير من الأسواق الناشئة والدول النامية أمام العملات الرئيسية كالدولار واليورو، مما يضاعف عملياً القيمة الفعلية لأقساط الديون والفوائد المقومة بالعملات الأجنبية عند تدبيرها من الميزانيات المحلية.
مستوى قياسي
وذكر تقرير المعهد أن حملة الاقتراض التي شنتها واشنطن كانت أحد المحركات الرئيسية لارتفاع الدين العالمي بنمو 5 تريليونات دولار في الربع الأول (مقارنة بنهاية العام الماضي التي سجل فيها نحو 348 تريليون دولار)، وهي أسرع زيادة منذ منتصف 2025 وخامس زيادة ربع سنوية متتالية.
فيما ارتفعت تكلفة خدمة الدين خلال السنوات الخمس الماضية من نحو 350 مليار دولار إلى أكثر من تريليون دولار، مع توقعات بأن تصل إلى نحو تريليوني دولار، وهو ما يشكل ضغطاً متزايداً على الموازنة الأمريكية.
وبلغت مدفوعات الفائدة الصافية الفيدرالية الأمريكية 1.25 تريليون دولار في 2025، أي ما يعادل 18.5 % من الإيرادات الفيدرالية، وفقاً لتحليل أجرته شركة إدارة الاستثمار «DoubleLine».
وتجاوزت النسبة الرقم القياسي السابق البالغ 18.4 % المسجل في 1991. وتأتي هذه الزيادة في الوقت الذي وصل فيه إجمالي الدين القومي الأمريكي إلى نحو 40 تريليون دولار، ولا تزال تكاليف الاقتراض مرتفعة مقارنة بمعظم العقد السابق.
وبالعودة إلى حديث يرق، فإنه يضيف أن بريطانيا وفرنسا وغيرهما من الاقتصادات الكبرى تواجه تحديات مرتبطة بارتفاع مستويات العجز والدين، موضحاً أن بعض الدول الأوروبية سجلت عجزاً تتجاوز 6 % من الناتج المحلي الإجمالي، بما يفوق المستهدفات المالية الأوروبية.
الدين الأوروبي
وفي نهاية الربع الأول من عام 2026، بلغت نسبة الدين الحكومي الإجمالي إلى الناتج المحلي الإجمالي في منطقة اليورو 88.9 %، بزيادة مقارنة بنسبة 87.7 % في نهاية الربع الرابع 2025.
وفي الاتحاد الأوروبي، ارتفعت النسبة أيضاً من 81.8 % إلى 82.9 %، وفقاً للمكتب الإحصائي للاتحاد الأوروبي «يوروستات».
لافتاً إلى أن ألمانيا، على سبيل المثال، اضطرت إلى الاقتراض بشكل أكبر لتمويل موازنات إضافية للدفاع، في حين تواجه اليابان بدورها مستويات مرتفعة من الدين والإنفاق الحكومي، إلى جانب استمرار الضغوط المالية في بريطانيا.
ويتابع أن الحكومات اعتادت خلال فترات طويلة على ما وصفه بـ«المال الرخيص»، في ظل انخفاض أسعار الفائدة، إلا أن ارتفاع الفوائد في الوقت الحالي يجعل تكلفة الاقتراض وخدمة الدين أكثر عبئاً، محذراً من أن أي أزمة مالية مقبلة قد تتأثر بشكل كبير بأزمة الديون العالمية.
ويؤكد أن الرهان الأساسي أمام الاقتصادات الكبرى يتمثل في قدرة الذكاء الاصطناعي والاستثمارات الضخمة المرتبطة به على تحقيق معدلات نمو مرتفعة، بما يساعد على خفض تكلفة الدين مقارنة بحجم الاقتصاد. ويوضح أن ارتفاع الناتج المحلي الإجمالي يمكن أن يجعل أعباء الدين أكثر قابلية للإدارة.
ولفت إلى أن تقليص بعض الدول لحيازاتها من ديون دول أخرى يمثل عامل ضغط إضافياً، مشيراً إلى مبيعات اليابان من سندات الخزانة الأمريكية، وانخفاض حيازة الصين من السندات الأمريكية من أكثر من تريليون دولار إلى نحو 730 مليار دولار، وهو ما يعكس تغيراً في توجهات إدارة الاحتياطيات.
اليابان بالصدارة
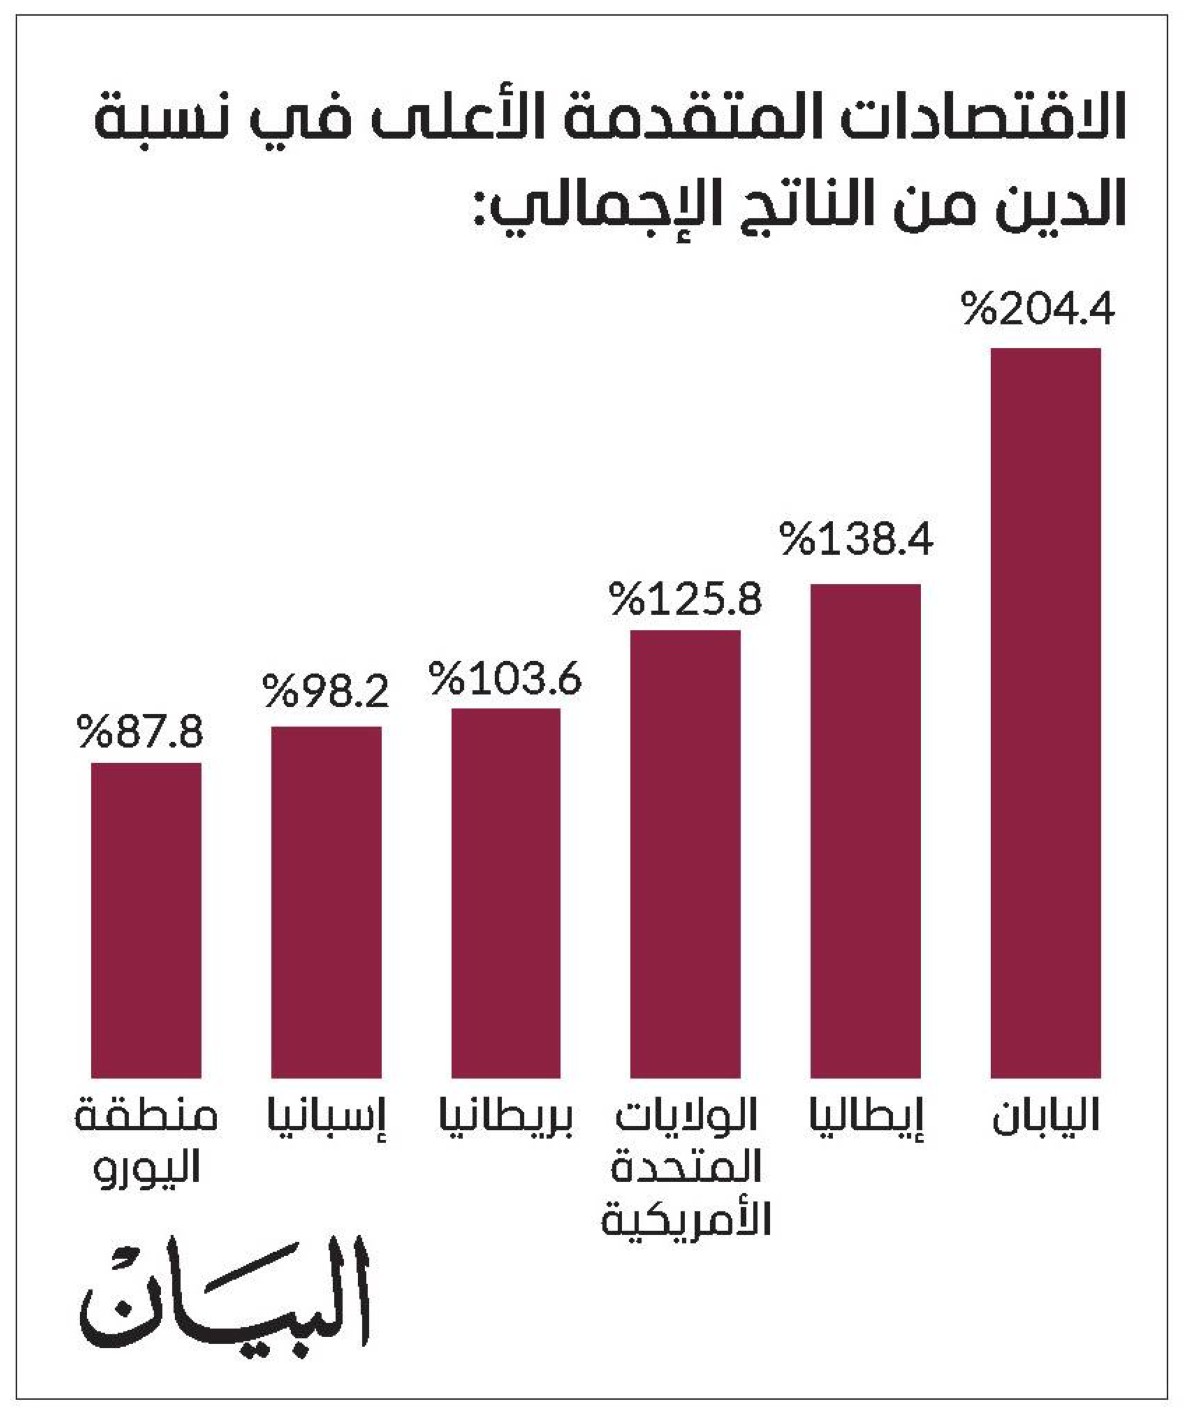
وتليها في الترتيب إيطاليا بنسبة 138.4 % نتيجة استمرار تراكم الديون السيادية في منطقة اليورو، ثم الولايات المتحدة الأمريكية بنسبة 125.8 % وسط اتساع العجز المالي الأولي.
وتستمر الضغوط المالية على بقية القوى الاقتصادية المتقدمة؛ حيث تصل نسبة الدين إلى 103.6 % في بريطانيا و98.2 % في إسبانيا، وهو ما يُبقي متوسط منطقة اليورو عند مستوى 87.8 %.
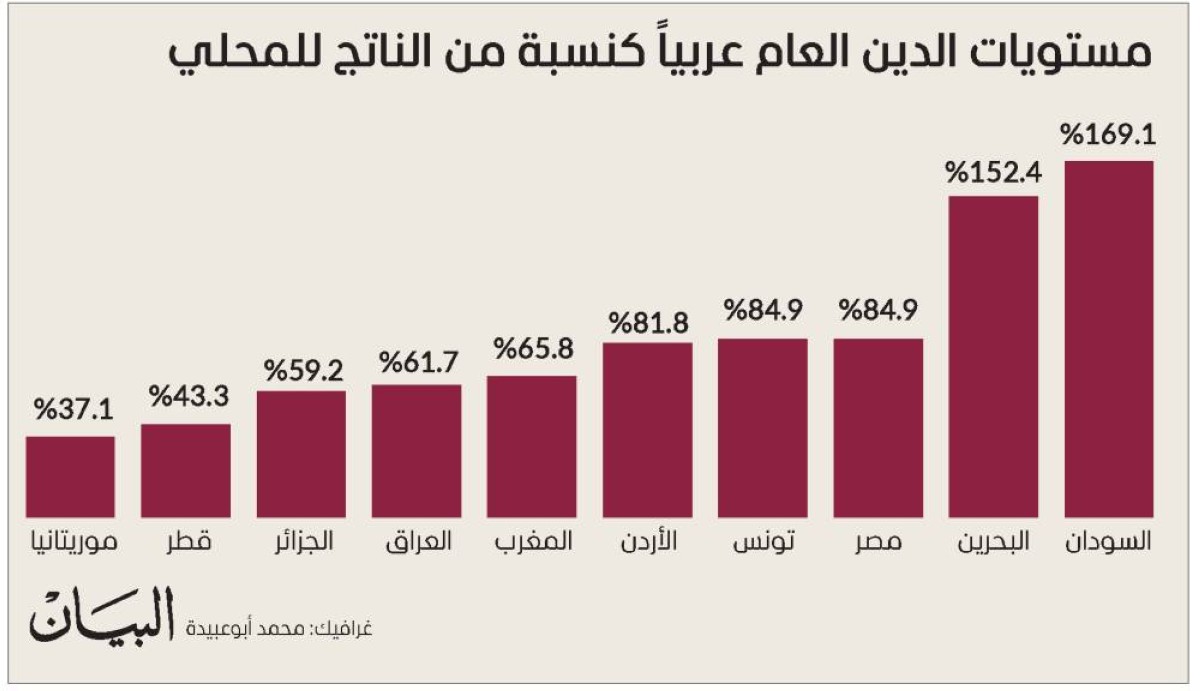
عربياً، ولجهة مستويات الدين العام كنسبة من الناتج المحلي الإجمالي بين الدول العربية، يتصدر السودان والبحرين القائمة بمستويات دين تتجاوز حجم اقتصادهما الكلي؛ إذ يسجل السودان أعلى نسبة عربية بواقع 169.1 %، يليه البحرين بنسبة 152.4 %.
وتأتي كل من مصر وتونس في المرتبة التالية بنسبة متساوية بلغت 84.9 %، يتبعهما الأردن بنسبة 81.8 %. ويحل المغرب في المرتبة السادسة بنسبة 65.8 %، يليه العراق بنسبة 61.7 %، ثم الجزائر بنسبة 59.2 %.
وقطر بنسبة 43.3 % وموريتانيا بنسبة 37.1 %، وذلك وفقًا لبيانات مراجعة شهر أبريل الصادرة عن صندوق النقد الدولي.
إلى جانب لجوء دول أخرى مثل فرنسا وبريطانيا إلى الاقتراض لتمويل العجز ودعم الاقتصاد، أسهم في زيادة مستويات الدين عالمياً، موضحاً لدى حديثه مع «البيان» أن الخطر الحقيقي يكمن في تجاوز نمو الدين لمعدلات نمو الناتج المحلي الإجمالي.
وتفترض هذه التوقعات عدم حدوث تباطؤ كبير أو ركود أو ارتفاع ملحوظ في عوائد سندات الخزانة خلال هذه الفترة.
بينما تبقى التوقعات مجرد تقديرات وتعتمد على الظروف الاقتصادية المستقبلية وأسعار الفائدة والاقتراض الحكومي والسياسة المالية.
موضحاً أن ارتفاع العوائد لم يعد مرتبطًا فقط بالمخاطر الجيوسياسية أو التضخم، وإنما يعكس أيضاً القلق المتزايد بشأن استدامة مستويات الدين على المدى الطويل.
ويؤكد أن ارتفاع عائد سندات الخزانة الأمريكية لأجل 30 عاماً إلى مستويات تتجاوز 5 % يعيد إلى الأذهان مستويات شوهدت قبل الأزمة المالية العالمية.
معتبراً أن تطورات سوق السندات تستحق متابعة دقيقة، باعتبار أن سوق السندات غالباً ما يستبق مؤشرات الاقتصاد الحقيقي ويعكس المخاطر قبل ظهورها بصورة واضحة في الأسواق الأخرى.
ضغوط على الأسواق
لافتاً إلى أهمية مراقبة الفارق بين عوائد سندات الخزانة الأمريكية لأجل عامين و10 أعوام. ويوضح أن اقتراب عائد السندات لأجل عامين من عائد السندات لأجل 10 أعوام يستدعي الانتباه.
فيما يمثل تجاوز عائد السنتين لعائد العشر سنوات، بما يعرف بانعكاس منحنى العائد، إشارة سلبية شديدة الأهمية، إذ شهدت الأسواق في فترات سابقة مثل هذه التحولات في منحنى العائد، أعقبتها ضغوط وتراجعات في الأسواق العالمية.
ومنذ ذلك الحين، ارتفعت إلى أكثر من 32 تريليون دولار، وتتجاوز الآن 100 % من الناتج المحلي الإجمالي.
وقد بلغت عوائد سندات الخزانة لأجل ثلاثين عاماً حوالي 8 % في عام 1991 بعد أن تجاوزت 10 % خلال السنوات السابقة. أما العوائد الحالية طويلة الأجل فهي أقل، لكنها تنطبق على حجم أكبر بكثير من الدين الحكومي.