

تستعد أسواق الأسهم الأمريكية لمواجهة أسبوع حاسم مليء بالاختبارات، حيث تتلاقى نتائج انتخابات التجديد النصفي للكونغرس، مع موجة كثيفة من أرباح الشركات الكبرى، وتقرير التوظيف الشهري المرتقب.
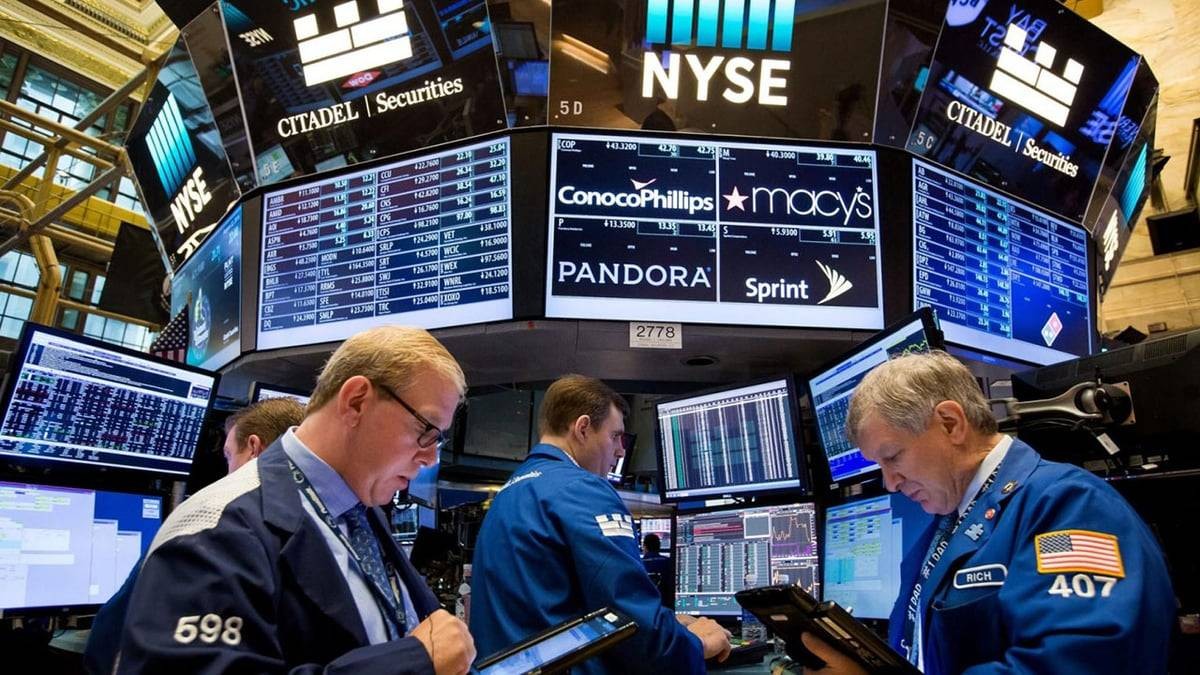
وتأتي هذه الضغوط المزدوجة عقب سلسلة من الانتكاسات الحادة التي ضربت قطاع الذكاء الاصطناعي، القاطرة الرئيسة للصعود الاقتصادي الأخير، إذ أنهت الأسواق تعاملات يوم الجمعة على تراجعات حادة، هبط فيها مؤشر «ستاندرد آند بورز 500» بنسبة 1.8 %، بينما تلقت أسهم التكنولوجيا الضربة الأكبر، ليهوي مؤشر «ناسداك المجمع» بنسبة 2.9 %، مقوداً بتراجع قياسي لأسهم شركة «إنتل» قارب 29 %، عقب إعلان نتائجها المالية، وفقاً لتقرير رويترز الأسبوعي للأسهم الأمريكية.
وتزايدت المخاوف بين المستثمرين بشأن آليات التمويل والعوائد الفعالة اللازمة لدعم الاستثمارات الضخمة في الذكاء الاصطناعي، لا سيما بعد النتائج المخيبة للآمال لشركتي «ألفابت» و«أمازون»، اللتين تضطلعان بإنفاق استثماري هائل على مراكز البيانات.
ولم تسلم القطاعات الصناعية من سياسة العقاب الصارمة التي ينتهجها السوق تجاه الأداء غير المقنع، إذ هبطت أسهم شركة «كاتربيلر» بنسبة 9 % يوم الخميس، رغم الإقبال القوي على معدات الطاقة الخاصة بمراكز البيانات، وذلك لتمسكها بتوقعات نمو المبيعات السنوية دون تغيير.
وفي هذا السياق، أوضحت مارتا نورتون، كبيرة استراتيجيات الاستثمار في شركة «إمباور»، أن السوق يبدو مضطرباً، نتيجة التخوفات المستمرة والمتنامية من فقاعة الذكاء الاصطناعي، والجهود القائمة لاستيعاب نتائج الأرباح المتباينة.
ورغم هذه الاضطرابات، لا يزال الأداء العام لأرباح الشركات يمثل دعامة رئيسة، إذ تشير بيانات «LSEG IBES»، إلى أن أرباح الربع الثالث لشركات مؤشر «ستاندرد آند بورز 500»، تتجه للنمو بنسبة 31.6 %، بعد إفصاح أكثر من نصف الشركات.
وتستعد الأسواق الأسبوع الجاري لاستقبال تقارير أكثر من 100 شركة مدرجة، في مقدمها شركة «آبل»، التي ارتفعت أسهمها بنسبة 27 % منذ بداية العام، وتعلن نتائجها يوم الاثنين، إلى جانب عملاقي أشباه الموصلات «AMD» و«كوالكوم»، وشركة «بالانتير»، بالإضافة إلى شركات كبرى، مثل «ماكدونالدز»، و«أمجن»، و«كونوكو فيليبس».
وتؤكد تصريحات كريس غاليبو رئيس استراتيجيات السوق في معهد «فرانكلين تمبلتون»، أن سقف التوقعات بات مرتفعاً للغاية، وأن أي إخفاق في تجاوز هذا السقف يعرض الشركات لضغوط بيعية حادة.
وعلى الصعيد السياسي، تترقب الأسواق الانتخابات المقررة يوم الثلاثاء 3 نوفمبر 2026، والتي ستحدد ما إذا كان الديمقراطيون سيستعيدون السيطرة على الكونغرس من الحزب الجمهوري التابع للرئيس دونالد ترامب، بعد عامين من سيطرة الجمهوريين على غرفتي التشريع.
وبينما ترجح التوقعات فوز الديمقراطيين بمجلس النواب، يظل السباق على مجلس الشيوخ مفتوحاً.
ويرى ريك ميكلر، الشريك في «تشيري لين إنفستمنتس»، أن حدوث «موجة زرقاء» واسعة لصالح الديمقراطيين، سيُعد أمراً سلبياً لأسهم الذكاء الاصطناعي والتكنولوجيا، وللمعلومات والأسواق بشكل عام، في ظل احتمال زيادة الرقابة والضغوط التنظيمية على مراكز البيانات -التي تواجه رفضاً شعبياً متزايداً بسبب استهلاكها العالي للطاقة وآثارها البيئية- فضلاً عن امتداد القيود إلى القطاع المصرفي وشركات العملات المشفرة، وتأثر قطاعي الدفاع والرعاية الصحية بأي تغييرات في الإنفاق الحكومي، مع مراقبة المستثمرين للانتخابات المحلية في ولايات مثل تكساس.
وفي الماكرو-اقتصاد، يترقب الشارع المالي صدور تقرير التوظيف لشهر أكتوبر يوم الجمعة المقبل، لوضع تقييم دقيق لصحة الاقتصاد الأمريكي.
ويأتي ذلك بعد بيانات أظهرت نمو الاقتصاد خلال الربع الثالث بأسرع معدل له منذ عام، مدعوماً بإنفاق استهلاكي قوي، واستثمارات مضاعفة من الشركات في الذكاء الاصطناعي، وهو ما دفع الفيدرالي الأمريكي لتحديث تقييمه الإيجابي للاقتصاد، مع الإبقاء على أسعار الفائدة دون تغيير.
غير أن ماثيو ميسكين، المنسق العام لاستراتيجيات الاستثمار في «مانولايف جون هانكوك»، نوه بأن «الحلقة المفقودة» في رواية النمو الاقتصادي القوي تكمن في تباطؤ نمو الوظائف مقارنة بتسارع الإنفاق.
ومع تعثر أسهم التكنولوجيا، أظهر السوق مرونة وتنوعاً لافتاً، من خلال انتقال السيولة إلى قطاعات أخرى، حيث حققت قطاعات الطاقة والخدمات المالية والقطاعات الدفاعية، مثل المرافق والرعاية الصحية، مكاسب شهرية قوية خلال شهر أكتوبر، ما حافظ على صعود مؤشر «ستاندرد آند بورز 500» بنسبة تتجاوز 10 % منذ بداية العام، وهو ما يؤكد، بحسب الخبراء، أن نطاق اتساع السوق أكبر بكثير مما يقر به أغلب المتابعين.
أبرز أحداث الأسبوع:
الاثنين 2 نوفمبر:
مؤشر مديري المشتريات الصناعي الأمريكي
مؤشر مديري المشتريات للقطاع الصناعي الصادر عن معهد إدارة التوريد ISM
الإنفاق على الإنشاءات
نتائج: «أبل»، «بالانتير تكنولوجيز»، «فيرتكس فارماسوتيكالز»، «ماريوت»، «ويليامز كومبانيز»، «دايموندباك إنرجي»، «إستي لودر»، «ريان إير»، «لويس»
الثلاثاء 3 نوفمبر:
مسح فرص العمل
طلبيات المصانع
نتائج: «إيه إم دي»، «أمجن»، «أريستا نتوركس»، «شوبيفاي»، «فايزر»، «ماراثون بتروليوم»، «بوكينغ هولدينغز»، «فيراري»، «أبولو غلوبال مانجمنت»، «تومسون رويترز»، «بلوك»
الأربعاء 4 نوفمبر:
تقرير ADP للتوظيف بالقطاع الخاص
الميزان التجاري الأمريكي
مؤشر مديري المشتريات الخدمي الأمريكي
مؤشر مديري المشتريات للقطاع الخدمي الصادر عن معهد إدارة التوريد ISM
نتائج: «تويوتا»، «إيه آر إم»، «كوالكوم»، «ماكدونالدز»، «نوفو نورديسك»، «أوبر تكنولوجيز»، «داتادوغ»
الخميس 5 نوفمبر:
الإنتاجية التقديرية وتكاليف العمل (الربع الثالث)
طلبات إعانة البطالة الأسبوعية
كلمة رئيسة الفيدرالي في كليفلاند بيث هاماك
نتائج: «كونوكو فيليبس»، «سوني»، «مونستر للمشروبات»، «إير بي إن بي»، «باركر هانيفين»، «كلاود فلير»، «ديوك إنرجي»
الجمعة 6 نوفمبر:
تقرير التوظيف
معدل البطالة
متوسط الأجر في الساعة (شهرياً وسنوياً)
كلمة رئيس الفيدرالي في سانت لويس ألبرتو موسالم
القراءة الأولية لمؤشر ثقة المستهلك (جامعة ميشيغان)
كلمة عضوة مجلس المحافظين بالفيدرالي ميشيل بومان
الائتمان الاستهلاكي
نتائج: «بيركشاير هاثاواي»، «إنبريدج»، «موديرنا»، «بروكفيلد»، «هوندا»، «فرانكلين تمبلتون»